Ratio d'endettement : définition, calcul et seuils à ne pas dépasser
Deux entreprises peuvent afficher un même niveau de dettes en valeur absolue et se trouver dans des situations radicalement différentes : l'une solide, capable d'absorber cet endettement sans difficulté, l'autre déjà fragilisée par un poids financier disproportionné par rapport à ce qu'elle génère réellement. Ce qui distingue ces deux situations n'est jamais le montant de la dette pris isolément, mais son rapport à la structure financière et à la capacité de remboursement de l'entreprise. C'est précisément ce que mesure le ratio d'endettement, un indicateur que tout dirigeant croise tôt ou tard, que ce soit à l'initiative de sa banque au moment d'une demande de financement, ou de sa propre analyse avant de décider d'un nouvel emprunt.
Deux ratios distincts, souvent confondus sous le même nom
L'expression "ratio d'endettement" recouvre en réalité deux calculs différents, dont la confusion produit régulièrement des interprétations erronées. Le premier, le plus courant dans l'analyse financière, rapporte les dettes financières aux capitaux propres : c'est le ratio d'autonomie financière, parfois appelé gearing. Le second rapporte l'ensemble des dettes, financières et d'exploitation confondues, au total du bilan : c'est le ratio d'endettement global, qui donne une vision plus large mais moins précise de la dépendance au financement externe.
Ratio d'endettement global = Total des dettes / Total du bilan x 100
Pour une lecture destinée à juger la capacité d'une entreprise à emprunter davantage, c'est le premier ratio, celui qui isole les seules dettes financières, qui est généralement retenu par les banques et les analystes. Le second, plus englobant, sert plutôt à une photographie générale de la structure de financement, sans distinguer ce qui relève d'un emprunt bancaire de ce qui relève d'une dette fournisseur à échéance courte, une nuance qui change complètement l'interprétation du chiffre obtenu.

Un exemple chiffré pour fixer les idées
Prenons une entreprise dont les capitaux propres s'élèvent à 300 000 € et les dettes financières (emprunts bancaires, comptes courants d'associés rémunérés) à 210 000 €. Le calcul donne : (210 000 / 300 000) x 100, soit un ratio d'endettement de 70 %. Cette entreprise doit, en dettes financières, l'équivalent de 70 % de ses fonds propres — une situation généralement considérée comme raisonnable, tant que la rentabilité et la trésorerie suivent.
Si cette même entreprise contracte un nouvel emprunt de 150 000 € sans que ses capitaux propres n'augmentent en parallèle, son ratio grimpe à (360 000 / 300 000) x 100, soit 120 %. Elle doit désormais davantage que ce qu'elle possède en fonds propres, un seuil psychologique et financier au-delà duquel les banques deviennent nettement plus prudentes, sauf à ce que la rentabilité de l'entreprise justifie clairement ce niveau de risque accru.
La capacité de remboursement : le complément indispensable au ratio
Le ratio d'endettement, pris seul, ne dit rien de la vitesse à laquelle une entreprise peut rembourser ce qu'elle doit. C'est le rôle d'un second indicateur, presque toujours examiné conjointement par les banques : la capacité de remboursement, qui rapporte les dettes financières à la capacité d'autofinancement (CAF) générée chaque année.
Une entreprise avec 210 000 € de dettes financières et une CAF annuelle de 70 000 € affiche une capacité de remboursement de 3 ans : c'est le temps théorique qu'il lui faudrait, si elle consacrait l'intégralité de sa capacité d'autofinancement au remboursement de sa dette, pour l'éteindre entièrement. Les établissements bancaires considèrent généralement qu'une capacité de remboursement supérieure à 3, voire 4 ans selon les secteurs, commence à représenter un niveau de risque qui justifie un examen plus approfondi du dossier, voire un refus si d'autres signaux de fragilité s'y ajoutent.
| Situation | Ratio d'endettement | Capacité de remboursement | Lecture |
|---|---|---|---|
| Structure saine | 50 % | 2 ans | Marge de manœuvre confortable |
| Structure tendue | 90 % | 3,5 ans | Vigilance recommandée |
| Structure à risque | 140 % | 5,5 ans | Capacité d'emprunt épuisée |
Ce tableau illustre un point souvent mal compris : un ratio d'endettement élevé n'est pas automatiquement problématique s'il s'accompagne d'une capacité de remboursement rapide, c'est-à-dire d'une CAF suffisamment généreuse pour absorber cette dette en peu d'années. À l'inverse, un ratio d'endettement modéré peut devenir préoccupant si la CAF s'effondre, allongeant mécaniquement le délai théorique de remboursement. Les deux indicateurs doivent toujours être lus ensemble, jamais isolément.
Comment les banques utilisent réellement ce ratio
Face à une demande de financement, une banque ne se contente jamais d'un seul chiffre : elle croise le ratio d'endettement, la capacité de remboursement, la tendance de ces deux indicateurs sur plusieurs exercices, et la nature du projet financé. Une entreprise déjà endettée à 90 % de ses fonds propres, mais dont ce ratio diminue régulièrement d'année en année grâce à une mise en réserve systématique des bénéfices, inspire davantage confiance qu'une entreprise à 60 % dont le ratio grimpe rapidement sous l'effet d'emprunts successifs.
La nature de l'investissement financé pèse également dans la décision : un emprunt destiné à financer un actif productif générateur de chiffre d'affaires supplémentaire (une machine, un local qui permet d'augmenter la capacité de production) est généralement mieux perçu qu'un emprunt destiné à combler un déficit de trésorerie récurrent, même à ratio d'endettement identique. Le premier cas laisse espérer une amélioration future de la CAF qui viendra financer le remboursement ; le second signale une fragilité structurelle que l'emprunt ne fait que déplacer dans le temps sans la résoudre.
L'effet de levier : quand l'endettement devient un outil plutôt qu'un risque
S'endetter n'est pas en soi un signal négatif : c'est même, dans certaines configurations, un levier de création de valeur pour les actionnaires. Tant que la rentabilité économique générée par les capitaux empruntés dépasse le coût de la dette (le taux d'intérêt payé), chaque euro emprunté rapporte davantage qu'il ne coûte, ce qui améliore mécaniquement la rentabilité des capitaux propres. C'est ce qu'on appelle l'effet de levier financier, un mécanisme qui explique pourquoi de nombreuses entreprises performantes choisissent délibérément de s'endetter plutôt que de financer leur croissance uniquement sur fonds propres.
Ce raisonnement s'inverse brutalement si la rentabilité économique venait à passer sous le coût de la dette : l'effet de levier devient alors un effet de massue, qui dégrade la rentabilité des capitaux propres plus vite qu'un endettement modéré ne l'aurait fait. C'est précisément ce risque de retournement que le ratio d'endettement, combiné à la capacité de remboursement, permet d'anticiper avant qu'il ne se matérialise, plutôt que de le découvrir a posteriori dans un compte de résultat dégradé.
Comment améliorer un ratio d'endettement trop élevé
Deux familles de leviers permettent d'agir sur ce ratio, l'une portant sur le numérateur, l'autre sur le dénominateur. Du côté des dettes : renégocier un échéancier de remboursement pour l'allonger et réduire la pression annuelle, rembourser par anticipation dès que la trésorerie le permet, ou céder un actif non stratégique pour dégager des liquidités affectées au désendettement. Du côté des capitaux propres : mettre en réserve une part plus importante du résultat plutôt que de tout distribuer en dividendes, ou procéder à une augmentation de capital, par apport en numéraire des associés existants ou par l'entrée d'un nouvel investisseur.
Le choix entre ces leviers dépend largement de l'origine du déséquilibre. Un ratio dégradé par un investissement ponctuel et pertinent, dont les effets sur la rentabilité ne se sont pas encore matérialisés, se résorbe généralement de lui-même avec le temps, à mesure que la CAF progresse. Un ratio qui se dégrade année après année sous l'effet de pertes récurrentes appelle une réponse plus structurelle, où la priorité est de restaurer la rentabilité opérationnelle avant même d'envisager une réduction de la dette elle-même.
Comment MySpectre vous aide à suivre ce ratio
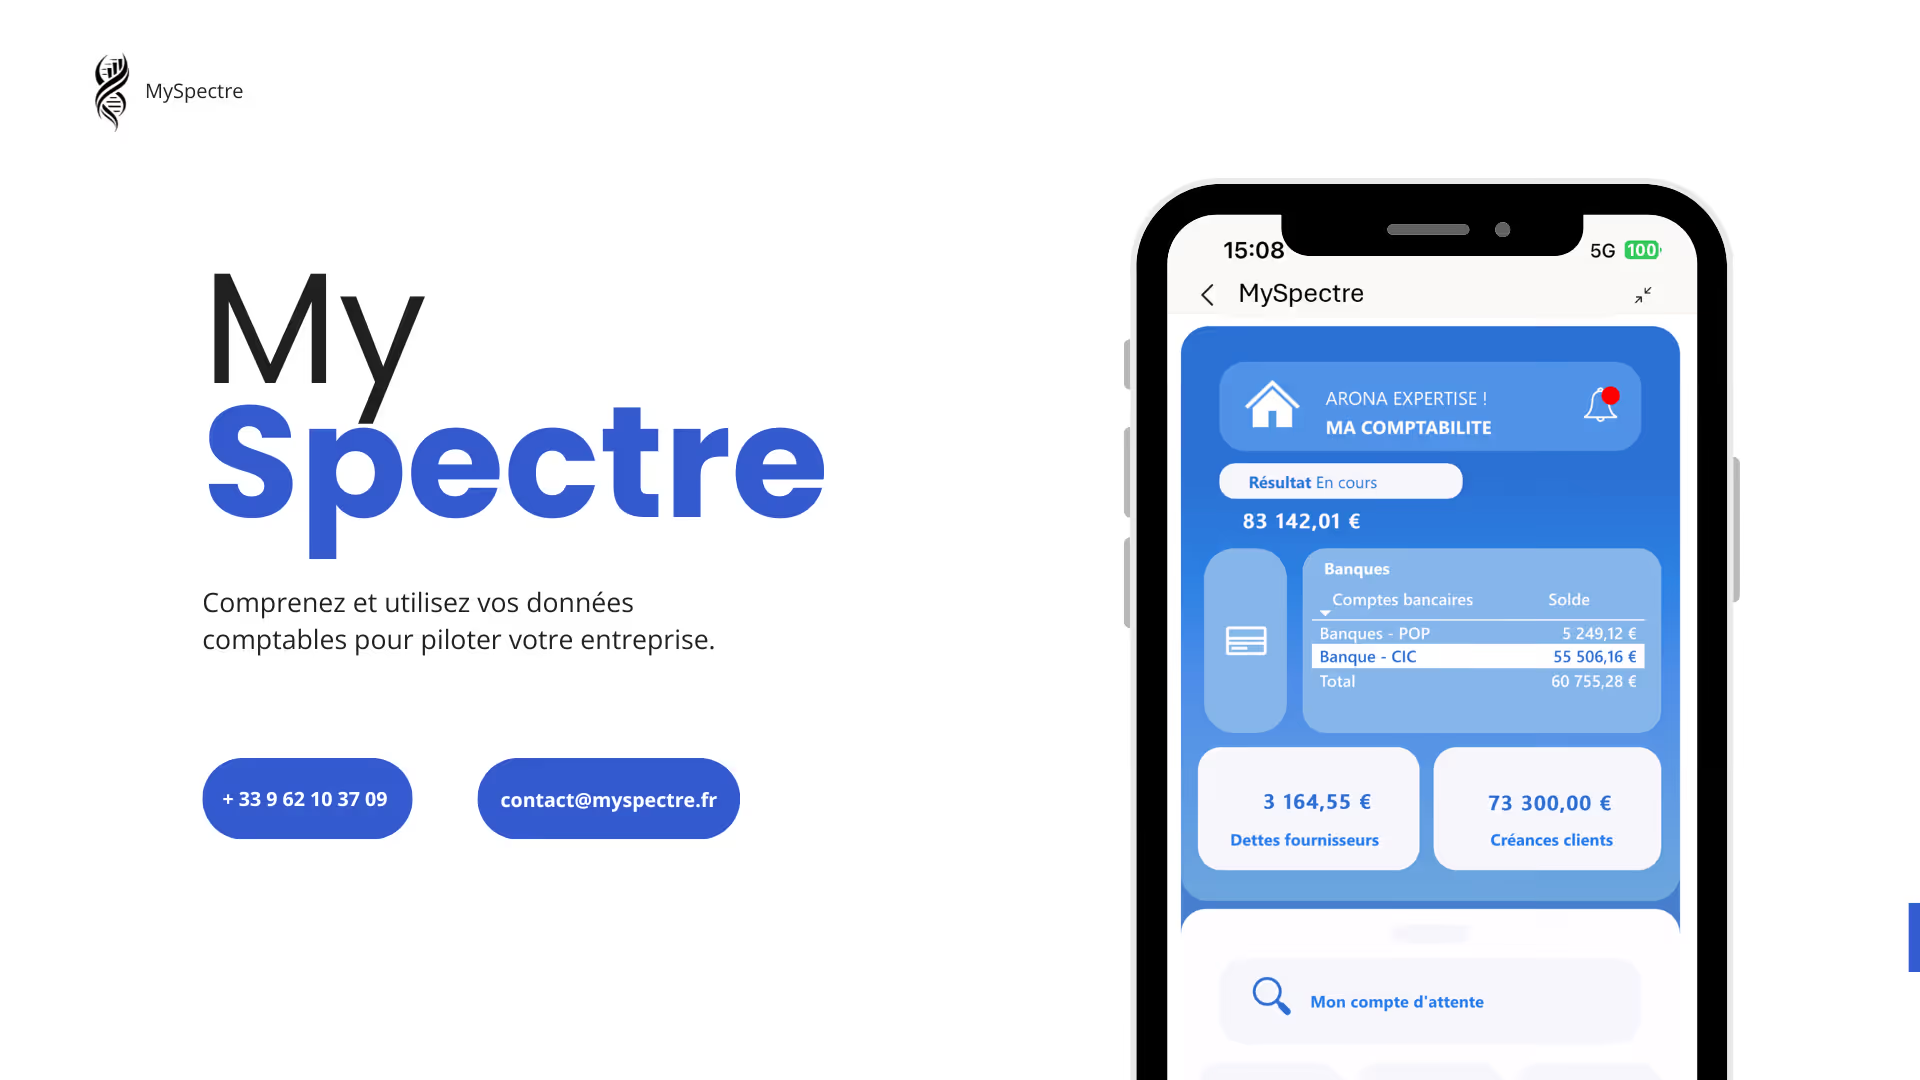
MySpectre calcule automatiquement votre ratio d'endettement et votre capacité de remboursement à partir de vos données comptables réelles, avec un suivi mensuel qui permet de voir la tendance se dessiner avant qu'un seuil critique ne soit franchi. Cette lecture s'articule avec le suivi de votre capacité d'autofinancement et de votre trésorerie nette, pour une vision d'ensemble de votre structure financière plutôt qu'un indicateur isolé de son contexte. Chaque trimestre, l'offre MySpectre avec coaching permet d'échanger avec l'expert-comptable référent de la solution sur l'opportunité d'un nouvel emprunt ou sur la meilleure stratégie de désendettement selon votre situation.
Ce qu'il faut retenir
- Le ratio d'endettement rapporte les dettes financières aux capitaux propres ; ne pas le confondre avec le ratio d'endettement global qui inclut toutes les dettes rapportées au total du bilan
- Un ratio supérieur à 100 % signifie que l'entreprise doit davantage que ce qu'elle possède en fonds propres, un seuil qui attire l'attention des financeurs
- La capacité de remboursement (dettes financières / CAF) complète toujours la lecture : les banques s'inquiètent généralement au-delà de 3 à 4 ans
- Un ratio élevé n'est pas problématique en soi s'il s'accompagne d'une capacité de remboursement rapide et d'une tendance à l'amélioration
- L'effet de levier peut transformer l'endettement en outil de création de valeur, tant que la rentabilité économique dépasse le coût de la dette
- MySpectre suit automatiquement votre ratio d'endettement et votre capacité de remboursement mensuellement, en lien avec votre CAF et votre trésorerie
FAQ : Ratio d'endettement
Il n'existe pas de seuil universel valable pour tous les secteurs, mais un ratio inférieur à 100 % (dettes financières inférieures aux capitaux propres) est généralement considéré comme sain. Au-delà, la lecture dépend fortement de la capacité de remboursement associée et de la tendance du ratio dans le temps, pas seulement de sa valeur à un instant donné.
Les deux termes sont le plus souvent utilisés de façon interchangeable en français pour désigner le même calcul. Certains analystes réservent "taux d'endettement" à une expression en pourcentage et "ratio" à une expression décimale, mais cette distinction n'est pas systématique et le contexte prime généralement sur le choix du terme.
Un compte courant d'associé rémunéré et bloqué sur une durée déterminée est généralement traité comme une dette financière dans le calcul du ratio. S'il est non rémunéré et immédiatement exigible, certains analystes le retraitent plutôt en quasi-fonds propres, une distinction qui peut significativement changer le ratio obtenu et qu'il convient de clarifier avec son expert-comptable avant de présenter un dossier de financement.
L'effet de levier reste favorable tant que la rentabilité économique de l'entreprise dépasse le coût de la dette, quel que soit le niveau absolu des taux. En période de taux élevés, ce seuil de rentabilité à dépasser est simplement plus exigeant, ce qui réduit mécaniquement le nombre de projets d'investissement pour lesquels l'endettement reste avantageux par rapport à un financement sur fonds propres.
Pas nécessairement de façon systématique : cette décision doit comparer le coût de la dette remboursée par anticipation (intérêts économisés, éventuelles pénalités de remboursement anticipé) au rendement que cette même trésorerie pourrait générer si elle restait disponible pour financer un projet de croissance. Un remboursement anticipé n'est pas toujours la décision la plus créatrice de valeur, même quand il est financièrement possible.
À lire aussi
Découvrir MySpectre
MySpectre calcule automatiquement votre ratio d'endettement et votre capacité de remboursement mensuellement, en lien avec votre CAF et votre trésorerie.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en septembre 2026


