Suivre ses dettes fournisseurs : échéancier, DPO et arbitrage entre trésorerie et délais légaux
Les fournisseurs sont, avec les banques, la première source de financement gratuite d'une entreprise : tant qu'une facture n'est pas payée, l'argent reste en caisse. Mais ce crédit a des règles, et il peut devenir un piège lorsqu'on ne le suit pas. Un grossiste en matériel électrique qui achète pour 1 200 000 € hors taxes par an, soit 1 440 000 € TTC, doit en permanence environ 216 000 € à ses fournisseurs. Si personne ne sait précisément ce qui est dû, à qui, pour quelle date et avec quelle marge de manœuvre, le dirigeant pilote à vue : il paie trop tôt, ce qui assèche la trésorerie, ou trop tard, ce qui expose à des pénalités et fragilise la relation avec les fournisseurs stratégiques. Ce guide montre comment suivre ses dettes fournisseurs : les indicateurs à calculer, la lecture d'un échéancier, l'arbitrage sur les escomptes et la manière de rester dans le cadre légal.
Pourquoi les dettes fournisseurs méritent un vrai suivi
Une dette fournisseur est un achat réalisé mais pas encore payé. Elle figure au passif du bilan, dans le poste « fournisseurs et comptes rattachés », et vient en déduction du besoin en fonds de roulement : plus les fournisseurs accordent de délai, moins l'entreprise a besoin de financer son cycle d'exploitation. C'est l'envers des créances clients, et les deux se pilotent ensemble. Si vos clients paient à 70 jours et que vous payez vos fournisseurs à 30 jours, vous financez vous-même 40 jours d'activité. Le besoin en fonds de roulement mesure précisément cet écart, et le suivi des dettes en est l'un des deux leviers.
Le sujet est souvent négligé parce que, côté fournisseurs, rien ne presse : personne ne relance l'entreprise le lendemain de l'échéance, sauf quand le retard s'installe. Résultat : les factures s'accumulent dans une pile, les règlements se font au fil de l'eau selon le solde du compte, et le dirigeant découvre une fois par trimestre qu'il a manqué un escompte intéressant, ou qu'un fournisseur important a suspendu ses livraisons. Un suivi structuré transforme ce stock de factures en calendrier de décaissements maîtrisé.

Ce que dit la règle sur les délais de paiement
Le délai fournisseur n'est pas libre. D'après la fiche pratique de la DGCCRF, à défaut de délai convenu, le paiement est dû 30 jours après la réception des marchandises ou l'exécution de la prestation. Les parties peuvent prévoir un autre délai, qui ne peut pas dépasser 60 jours nets après la date d'émission de la facture ; un délai de 45 jours fin de mois reste possible à titre dérogatoire s'il est inscrit au contrat et ne constitue pas un abus manifeste.
Le retard a un prix légal : des pénalités calculées à un taux qui ne peut pas être inférieur à trois fois le taux d'intérêt légal, et une indemnité forfaitaire de 40 € par facture pour frais de recouvrement. Et l'administration peut sanctionner : la DGCCRF indique des amendes administratives pouvant atteindre 75 000 € par manquement pour une personne physique et 2 millions d'euros pour une personne morale, montants doublés en cas de réitération dans un délai de deux ans. Il n'y a donc pas de « petit retard sans conséquence » à grande échelle : pour une entreprise qui règle 120 factures par an avec retard, la seule indemnité de 40 € représente 4 800 €, avant même les pénalités. La contrepartie côté client est détaillée dans notre article sur le délai de paiement et son impact sur la trésorerie.
Les quatre indicateurs d'un suivi fournisseurs efficace
1. L'encours fournisseurs et son évolution
Premier repère : le montant total dû, mois après mois, rapporté aux achats. Comme pour les créances, c'est la tendance qui compte. Un encours qui augmente plus vite que les achats peut traduire une bonne négociation de délais, ou des retards qui s'accumulent. Seul le détail par échéance permet de trancher.
2. Le DPO, ou délai moyen de règlement des fournisseurs
Le DPO (Days Payable Outstanding) est l'équivalent fournisseurs du DSO : il exprime en jours le délai moyen pris pour payer. Comme les dettes au bilan incluent la TVA, on les rapporte aux achats toutes taxes comprises.
Pour le grossiste : (216 000 / 1 440 000) x 365 = 54,75 jours, soit environ 55 jours. Si les conditions négociées sont de 45 jours, l'entreprise paie en moyenne 10 jours trop tard, ce qui représente environ 39 450 € de trésorerie empruntée aux fournisseurs en permanence (1 440 000 / 365 x 10). C'est confortable pour la trésorerie, mais cela expose à des pénalités et à une dégradation de la relation. À l'inverse, un DPO bien inférieur aux conditions accordées signale de l'argent décaissé trop tôt. Comme le DSO, ce chiffre reste un ordre de grandeur : il sera plus fiable calculé sur les trois derniers mois que sur l'année, et il suppose que les achats comprennent les charges réellement payées à crédit.
3. La part des dettes échues
Une dette échue est une facture dont la date de règlement est dépassée. Tant qu'elle n'est pas payée, elle court en pénalités et en risque commercial. C'est l'indicateur d'alerte principal : il doit rester proche de zéro pour les fournisseurs stratégiques et faible pour les autres. Dans l'exemple, 40 % de l'encours est échu, soit 86 400 €, un niveau qui mérite attention.
4. La concentration par fournisseur
Si un seul fournisseur représente 28 % de l'encours, soit 60 480 €, son arbitrage pèse lourd dans le calendrier de décaissements. Cette concentration détermine l'ordre de paiement : on ne traite pas de la même façon un fournisseur dont dépend la chaîne d'approvisionnement et un prestataire facilement remplaçable.
L'échéancier fournisseurs : l'outil qui sert à décider
Côté fournisseurs, l'outil central n'est pas seulement la balance âgée, mais l'échéancier : il classe les dettes à la fois par ancienneté des retards et par échéances à venir. Voici celui du grossiste.
| Situation | Montant TTC | Part de l'encours | Lecture |
|---|---|---|---|
| À échoir dans 0 à 15 jours | 54 000 € | 25 % | À programmer |
| À échoir dans 16 à 30 jours | 43 200 € | 20 % | À anticiper |
| À échoir dans 31 à 60 jours | 32 400 € | 15 % | Sous contrôle |
| Échu de 1 à 30 jours | 54 000 € | 25 % | À régler en priorité |
| Échu de 31 à 60 jours | 21 600 € | 10 % | Retard installé |
| Échu depuis plus de 60 jours | 10 800 € | 5 % | Litige ou arriéré |
| Total | 216 000 € | 100 % |
La lecture se fait en deux temps. Le bas du tableau, 86 400 € échus, représente des factures en retard à régler ou à justifier : les 10 800 € de plus de 60 jours doivent être expliqués, parce qu'une facture qui dort est soit contestée pour une bonne raison, soit oubliée. Le haut du tableau, 129 600 € à échoir, donne le calendrier de décaissements des soixante prochains jours : 97 200 € à régler dans le mois qui vient, qu'il faut rapprocher de la trésorerie prévisionnelle.
Payer à la date convenue : les trois logiques d'arbitrage
Une fois l'échéancier établi, la question est celle du moment du paiement. Trois logiques coexistent, et la bonne politique consiste à les combiner selon le fournisseur.
- Payer exactement à l'échéance : c'est la règle de base. Elle respecte le contrat et la loi, optimise la trésorerie sans payer trop tôt et préserve la relation
- Payer plus tôt contre un escompte : quand le fournisseur propose une remise pour paiement anticipé, l'arbitrage est financier et se calcule précisément
- Prioriser en cas de tension : quand la trésorerie ne permet pas de tout régler, l'ordre de paiement doit être décidé consciemment plutôt que subi
Calculer l'intérêt d'un escompte
Un fournisseur propose 2 % d'escompte pour un paiement à 10 jours au lieu de 45 jours. Sur une facture de 10 000 € TTC, l'entreprise paierait 9 800 € au dixième jour au lieu de 10 000 € au quarante-cinquième : elle gagne 200 € en avançant son règlement de 35 jours. Le taux annualisé de cette opération est de (200 / 9 800) x (365 / 35), soit environ 21,3 %. Si l'entreprise emprunte à découvert à 6 %, l'escompte est très rentable : elle a intérêt à payer plus tôt, à condition de disposer de la trésorerie. À l'inverse, si elle doit s'endetter à un taux supérieur à 21 % pour y parvenir, l'opération n'a plus de sens. Cet arbitrage devrait être systématique dès qu'un escompte est proposé, et c'est l'un des rares gains financiers quasi immédiats d'un bon suivi.
Prioriser quand la trésorerie est tendue
En période de tension, il faut décider de l'ordre de paiement sur des critères explicites plutôt qu'au fil des relances. Une grille simple classe les fournisseurs selon leur importance et leur capacité à réagir. Sont à régler en priorité les fournisseurs critiques dont l'arrêt bloquerait l'activité, les échéances sociales et fiscales, dont le non-paiement a ses propres conséquences, et ceux dont le retard déclenche des conséquences immédiates, comme une suspension de livraison ou une assurance-crédit retirée. Viennent ensuite les fournisseurs facilement remplaçables ou dont la relation permet un échelonnement négocié. Il vaut toujours mieux appeler avant l'échéance pour proposer un calendrier que de laisser le retard s'installer sans explication.
Contrôler avant de payer : la fiabilité du circuit
Un bon suivi suppose aussi un circuit de validation sans faille, car payer une facture erronée coûte plus cher que la payer en retard. Avant tout règlement, trois rapprochements sont utiles : la facture correspond-elle à une commande passée, la livraison ou la prestation a-t-elle bien été reçue, et le montant est-il conforme au tarif convenu ? Ce contrôle à trois volets, souvent appelé rapprochement commande-réception-facture, évite les doubles paiements, les prestations facturées mais non réalisées et les écarts de prix. Il permet aussi de contester une facture à temps, en motivant le retard par un litige documenté plutôt que par un oubli.
La fraude au virement mérite une vigilance particulière : changement soudain de coordonnées bancaires d'un fournisseur, demande de paiement urgent, facture inhabituelle. Toute modification de RIB doit être vérifiée par un canal indépendant, en rappelant le fournisseur à un numéro déjà connu et non à celui indiqué dans le message reçu.
Négocier ses délais, un levier sous-exploité
Le suivi des dettes alimente directement la négociation. Un fournisseur à qui vous achetez 180 000 € par an et que vous payez toujours à l'heure est en position de comprendre une demande de passage de 30 à 45 jours. Les arguments qui fonctionnent sont concrets : volumes, régularité des commandes, fiabilité des paiements. À l'inverse, demander un délai supplémentaire quand on a déjà plusieurs factures échues affaiblit la demande. Il faut aussi rester dans le cadre légal : au-delà de 60 jours nets, ou de 45 jours fin de mois sous conditions, le délai convenu ne peut pas être respecté sans exposer les deux parties à des sanctions.
Dans une logique de pilotage, chaque point de délai fournisseur obtenu sans pénalité est un point de besoin en fonds de roulement en moins. Pour la société de l'exemple, gagner cinq jours de délai fournisseur revient à financer environ 19 700 € d'achats en moins : 1 440 000 divisé par 365, multiplié par 5. C'est comparable au gain d'une action sur les créances clients, avec l'avantage de ne dépendre que de la négociation avec ses fournisseurs. Le sujet est complémentaire du suivi des créances clients, les deux côtés devant être pilotés ensemble.
Les erreurs fréquentes dans le suivi des dettes fournisseurs
La première erreur est de piloter les paiements uniquement selon le solde bancaire, sans échéancier : on paie les factures qui sont relancées, pas celles qui sont dues, et l'on rate les escomptes. La deuxième est de confondre retard assumé et retard subi : retarder volontairement un fournisseur pour alléger sa trésorerie est un choix qui a un coût, y compris légal, alors qu'un retard dû à une facture égarée n'est qu'un défaut d'organisation. La troisième est d'ignorer les factures non parvenues, qui faussent à la fois le résultat et la prévision de trésorerie.
La quatrième erreur est de traiter tous les fournisseurs de la même façon. Un partenaire stratégique, un artisan local et un prestataire occasionnel n'ont ni les mêmes marges de manœuvre ni les mêmes réactions. Enfin, beaucoup de dirigeants découvrent leur DPO au moment d'une demande de financement : le banquier le calcule, et un DPO très élevé peut être lu comme le signe d'une trésorerie en difficulté plutôt que d'une bonne négociation. Mieux vaut le connaître et pouvoir l'expliquer avant qu'on ne le demande.
Comment MySpectre vous aide à suivre vos dettes fournisseurs
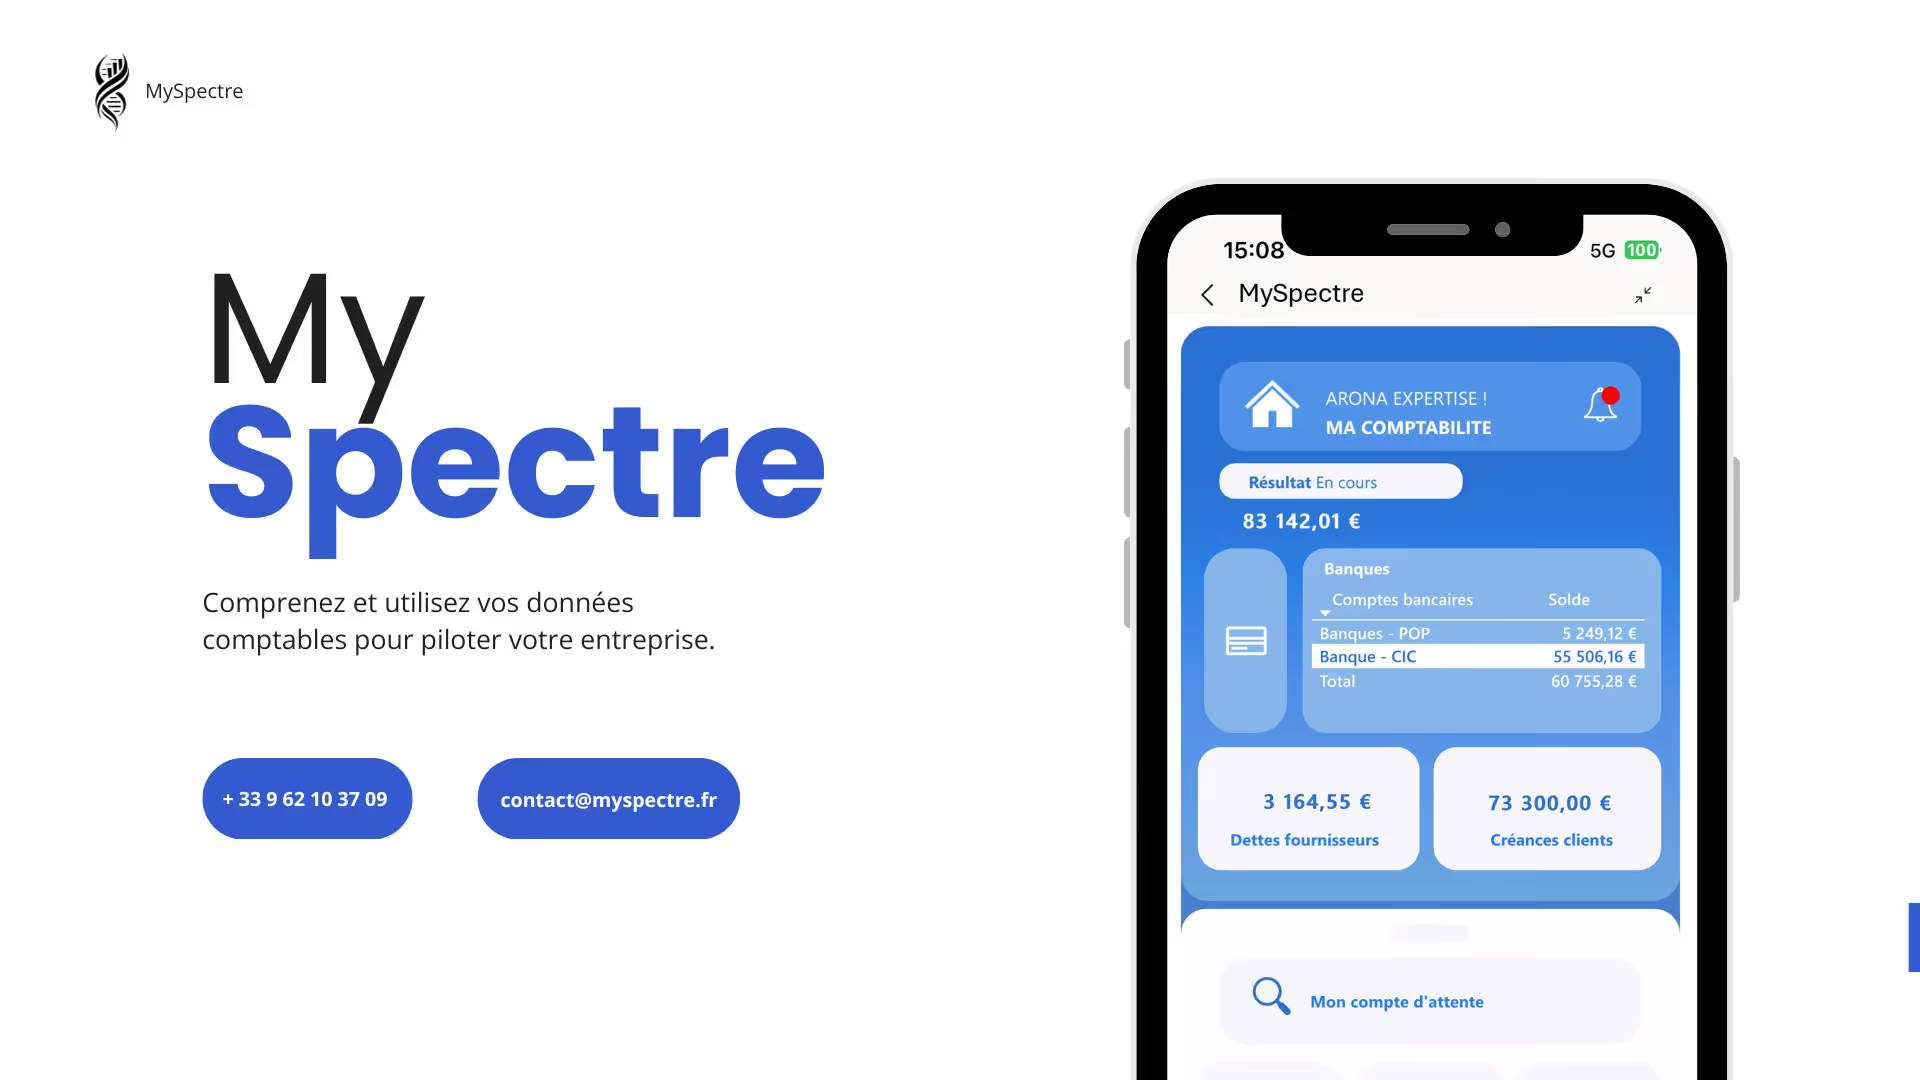
Le module Comptable de MySpectre intègre vos écritures (FEC, journaux, balances) et fait apparaître chaque mois vos charges et vos dettes fournisseurs. À partir de ces données, vous retrouvez l'évolution de votre encours et son rapport à vos achats, base du calcul du DPO. Le module KPI suit en parallèle le besoin en fonds de roulement et la trésorerie nette, ce qui permet de voir l'effet réel d'un changement de politique de paiement sur vos liquidités. Le module d'analyse pluriannuelle compare chaque période à l'exercice précédent, pour savoir si vous payez plus vite ou plus lentement qu'il y a un an. Et chaque trimestre, l'offre avec coaching permet d'échanger avec un expert-comptable sur les arbitrages de paiement et la négociation des délais. Pour une approche outillée, voir aussi notre page sur le logiciel de suivi des dettes fournisseurs.
Ce qu'il faut retenir
- Une dette fournisseur est un crédit gratuit, mais encadré : 30 jours par défaut, 60 jours nets maximum, ou 45 jours fin de mois sous conditions
- Quatre indicateurs suffisent : encours, DPO, part des dettes échues, concentration par fournisseur
- Le DPO se calcule en TTC : (dettes fournisseurs TTC / achats TTC) x 365 ; dans l'exemple, environ 55 jours contre 45 jours convenus
- L'échéancier croise retards et échéances à venir : il transforme une pile de factures en calendrier de décaissements
- Un escompte de 2 % pour un paiement 35 jours plus tôt équivaut à environ 21 % par an : il bat presque toujours le coût d'un découvert
- Un retard systématique a un coût réel : 40 € par facture, des pénalités et, au pire, des amendes administratives que la DGCCRF peut prononcer
Source officielle : DGCCRF, Délais de paiement : les règles à connaître.
FAQ : Suivi des dettes fournisseurs
On divise les dettes fournisseurs par les achats de la période, puis on multiplie par le nombre de jours. Il faut rester cohérent : dettes TTC avec achats TTC, ou dettes hors taxes avec achats hors taxes. Plus la période retenue est récente, plus le résultat reflète vos pratiques actuelles.
À défaut de délai convenu, le paiement est dû 30 jours après la réception des marchandises ou l'exécution de la prestation. Les parties peuvent convenir d'un délai, qui ne peut pas dépasser 60 jours nets après l'émission de la facture, ou 45 jours fin de mois à titre dérogatoire, sous conditions.
Des pénalités de retard, d'un taux au moins égal à trois fois le taux d'intérêt légal, une indemnité forfaitaire de 40 € par facture et, en cas de manquements, des amendes administratives prononcées après contrôle de la DGCCRF. S'y ajoutent des risques commerciaux : suspension de livraison, durcissement des conditions, perte de confiance.
Non, tout dépend du coût de votre trésorerie. Il faut convertir l'escompte en taux annuel et le comparer au taux de votre découvert ou de votre crédit de trésorerie. Un escompte de 2 % pour 35 jours d'avance équivaut à environ 21 % par an : très intéressant si vous avez la trésorerie, beaucoup moins si vous devez emprunter cher pour le saisir.
En classant les fournisseurs selon leur criticité : d'abord ceux dont l'arrêt bloquerait l'activité ou qui peuvent suspendre rapidement leurs livraisons, ensuite ceux qui acceptent un échelonnement. L'essentiel est d'appeler avant l'échéance pour proposer un calendrier, plutôt que de laisser le retard s'installer sans explication.
À lire aussi
Découvrir MySpectre
MySpectre suit chaque mois vos charges, vos dettes fournisseurs, votre besoin en fonds de roulement et votre trésorerie nette, pour piloter vos délais de paiement avec les bons repères.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


