Logiciel de gestion financière pour PME : ce qu'il couvre, ce qu'il ne couvre pas
« Logiciel de gestion financière » est l'une des requêtes les plus trompeuses du marché. Selon l'éditeur, elle désigne un logiciel de comptabilité, un outil de facturation, un module de trésorerie, un ERP ou un tableau de bord. Un dirigeant de PME qui cherche « le » logiciel de gestion financière trouve donc des dizaines de réponses qui ne traitent pas du même problème, et risque d'acheter un outil excellent pour une mission qui n'est pas la sienne. La bonne démarche consiste à partir des missions de la gestion financière, à repérer lesquelles sont déjà couvertes dans l'entreprise, puis à choisir l'outil qui comble la lacune. Ce guide décrit les quatre missions de la gestion financière d'une PME, ce que chaque famille de logiciel couvre réellement, un exemple chiffré de projet d'investissement, les questions pour choisir selon la taille de l'entreprise et les pièges de l'outil unique. L'exemple est celui d'une PME de vingt-cinq salariés dont le chiffre d'affaires atteint 3 200 000 € hors taxes.
La gestion financière, c'est quatre missions
Derrière l'expression générique se cachent quatre missions distinctes, qui n'appellent ni le même outil ni la même fréquence.
| Mission | Question posée | Ce qu'elle produit | Fréquence |
|---|---|---|---|
| Comptabiliser | Qu'est-il arrivé à l'entreprise ? | Écritures, bilan, compte de résultat, déclarations | Au quotidien et à la clôture |
| Piloter | Où en est-on par rapport à l'an dernier ? | Indicateurs, écarts, tendances, alertes | Chaque mois |
| Prévoir | Que va-t-il se passer ? | Budget, plan de trésorerie, prévisionnel | Chaque année, puis réviser |
| Financer | De quoi a-t-on besoin pour grandir, et comment l'obtenir ? | Plan de financement, dossier bancaire, capacité de remboursement | À chaque projet |
Ces missions s'enchaînent. La comptabilité fournit la matière première ; le pilotage la rend lisible ; la prévision projette ; le financement s'appuie sur les trois précédentes pour convaincre un banquier. Une PME qui ne maîtrise que la première mission, comme c'est le cas de beaucoup, découvre ses résultats au bilan, ne voit pas venir ses tensions de trésorerie et aborde sa banque sans argument chiffré.
Qui fait quoi : dirigeant, expert-comptable, directeur financier
Le logiciel n'est que l'instrument ; la question est de savoir qui l'utilise. Dans une PME sans directeur financier, la comptabilité est tenue par l'expert-comptable ou par un collaborateur interne, et le dirigeant porte seul les trois autres missions, souvent sans méthode. Dans une structure plus grande, un responsable administratif et financier prend le pilotage et la prévision. Entre les deux, le recours à un directeur financier externalisé, détaillé dans notre article sur l'organisation de la fonction finance, permet de couvrir le pilotage et le financement sans recruter à temps plein.
Le bon outil dépend de cette répartition. Un dirigeant seul a besoin de lisibilité et d'accompagnement ; un responsable financier a besoin de profondeur et de paramétrage. Choisir un outil conçu pour un profil qui n'est pas le sien est la première cause d'abandon.
Ce que chaque famille de logiciel couvre réellement
Voici une grille de lecture des principales familles d'outils, rapportées aux quatre missions.
| Famille d'outil | Comptabiliser | Piloter | Prévoir | Financer |
|---|---|---|---|---|
| Logiciel comptable | Oui | Partiel | Non | Non |
| Facturation et gestion commerciale | Partiel | Partiel (ventes) | Non | Non |
| ERP | Oui | Partiel | Partiel | Non |
| Tableur | Non | Manuel | Manuel | Manuel |
| Logiciel de pilotage financier | Non | Oui | Selon l'outil | Non |
| Logiciel de prévisionnel et de trésorerie | Non | Non | Oui | Partiel |
Cette grille appelle deux remarques. D'abord, aucune famille ne couvre les quatre missions à un niveau satisfaisant : les outils qui prétendent le faire sont soit très lourds, soit superficiels sur au moins une mission. Ensuite, la mission « financer » n'est quasiment jamais outillée par un logiciel dédié : elle repose sur les données des trois autres, mises en forme avec l'aide d'un expert-comptable. Notre comparatif logiciel comptable ou logiciel de pilotage financier détaille la frontière entre les deux familles les plus souvent confondues.
Un exemple : un projet d'investissement qui mobilise les quatre missions
Prenons la PME de vingt-cinq salariés. Elle souhaite acquérir un équipement de 120 000 € et anticipe 30 000 € de besoin en fonds de roulement supplémentaire lié à la croissance de l'activité. Le besoin total est de 150 000 €. Voici le plan de financement envisagé.
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Acquisition de l'équipement | 120 000 € | Autofinancement | 60 000 € |
| Besoin en fonds de roulement supplémentaire | 30 000 € | Emprunt bancaire (5 ans) | 90 000 € |
| Total | 150 000 € | Total | 150 000 € |
Le banquier posera ensuite une question simple : l'entreprise peut-elle rembourser ? Pour y répondre, on rapproche la capacité d'autofinancement, c'est-à-dire le flux de trésorerie dégagé par l'activité, des annuités d'emprunt. Supposons une capacité d'autofinancement de 150 000 € par an et 60 000 € d'annuités déjà en cours. Un emprunt de 90 000 € sur soixante mois à 4 % par an, hypothèse retenue pour l'illustration, représente une mensualité d'environ 1 657 €, soit près de 19 900 € par an. Les annuités totales atteindraient environ 79 900 €, soit 53 % de la capacité d'autofinancement. Notre article sur la capacité d'autofinancement et la capacité d'emprunt détaille ce calcul.
Ce raisonnement mobilise les quatre missions. La comptabilité fournit la capacité d'autofinancement ; le pilotage dit si elle progresse ou si elle s'érode, ce qui change complètement la lecture du ratio ; la prévision teste le plan sur douze à vingt-quatre mois grâce à un plan de trésorerie ; le financement met en forme le dossier. Si la capacité d'autofinancement baisse de 20 % pendant l'exercice, elle passe à 120 000 € et le même emprunt porte le ratio à 67 %. Un logiciel de pilotage qui montre la tendance avant la demande de prêt évite de découvrir la fragilité devant le banquier. Pour le choix du mode de financement lui-même, voir notre guide sur le financement de la croissance.

Six questions pour choisir selon la taille de l'entreprise
Plutôt que de comparer des catalogues de fonctionnalités, six questions permettent de cibler le bon outil.
- Quelle mission me manque aujourd'hui ? Si la comptabilité est tenue mais que les chiffres arrivent trop tard et sans comparaison, c'est le pilotage. Si les découverts surprennent, c'est la prévision de trésorerie
- Qui utilisera l'outil ? Un dirigeant non financier a besoin de simplicité et d'accompagnement, un responsable financier de paramétrage
- L'outil se branche-t-il sur ma comptabilité ? Un outil qui reprend les écritures évite les ressaisies et garantit la cohérence avec les comptes
- Quelle fréquence de mise à jour ? Un suivi mensuel suppose une comptabilité arrêtée chaque mois
- Quel temps de mise en route ? Un outil qui demande trois mois de paramétrage est rarement adapté à une PME sans service financier
- Quel accompagnement humain ? Un indicateur non compris ne sert à rien : la possibilité de faire commenter les chiffres compte autant que le logiciel
Ces questions conduisent à des réponses différentes selon la taille. En dessous d'une dizaine de salariés, la priorité est un pilotage simple et lisible, adossé à la comptabilité de l'expert-comptable. Entre dix et cinquante salariés, la mission de prévision devient critique, avec un plan de trésorerie mis à jour régulièrement, en complément du pilotage. Au-delà, des besoins de consolidation, de budgets par service ou de contrôle de gestion apparaissent, qui justifient des outils plus profonds. Notre guide sur le logiciel de suivi de trésorerie aide à choisir pour la prévision.
Le piège de l'outil unique
La tentation est grande de chercher le logiciel qui fait tout. Les ERP et les suites intégrées promettent une gestion financière complète, de la facture à la consolidation. Dans la pratique, trois difficultés reviennent. La première est le temps de déploiement : paramétrer un plan comptable, des flux de validation et des tableaux de bord mobilise des mois, souvent avec un prestataire. La deuxième est la profondeur inégale : l'outil est excellent sur sa fonction d'origine et superficiel sur les autres. La troisième est la dépendance : changer d'outil devient un projet lourd, ce qui décourage de corriger un mauvais choix.
Une architecture modulaire, avec chaque mission servie par l'outil le plus adapté et reliée par la comptabilité, est souvent plus robuste pour une PME. La comptabilité reste la source unique de vérité ; les outils de pilotage et de prévision viennent s'y brancher. Cette approche permet de changer un maillon sans refaire l'ensemble.
Une mise en place en trois étapes
- Étape 1 : fiabiliser la comptabilité. Vérifier avec l'expert-comptable que les écritures sont à jour, que les comptes de ventes et de charges sont suffisamment détaillés et que la clôture mensuelle est possible. Aucun outil de pilotage ne compense une source en retard
- Étape 2 : installer le pilotage. Choisir cinq à dix indicateurs, les comparer à l'exercice précédent et fixer des seuils d'alerte. Le guide sur le logiciel de tableau de bord d'entreprise détaille ce socle
- Étape 3 : ajouter la prévision. Construire un plan de trésorerie sur douze mois, le réviser chaque mois à partir des réalisés, et le confronter aux projets de financement. L'article sur le budget prévisionnel réaliste donne la méthode
Ces trois étapes s'étalent raisonnablement sur un trimestre : le premier mois pour remettre la comptabilité à niveau, le deuxième pour installer le pilotage et prendre l'habitude de le lire, le troisième pour bâtir la première prévision de trésorerie. L'erreur classique est de vouloir tout lancer en même temps. Mieux vaut un pilotage simple, consulté chaque mois, qu'un dispositif complet que personne n'alimente. Une fois le rythme acquis, chaque mission nouvelle s'ajoute sans bouleverser les précédentes, et le dirigeant peut mesurer ce que chacune lui apporte : des chiffres plus tôt, des écarts expliqués, des décisions datées.
Comment MySpectre s'inscrit dans cette architecture
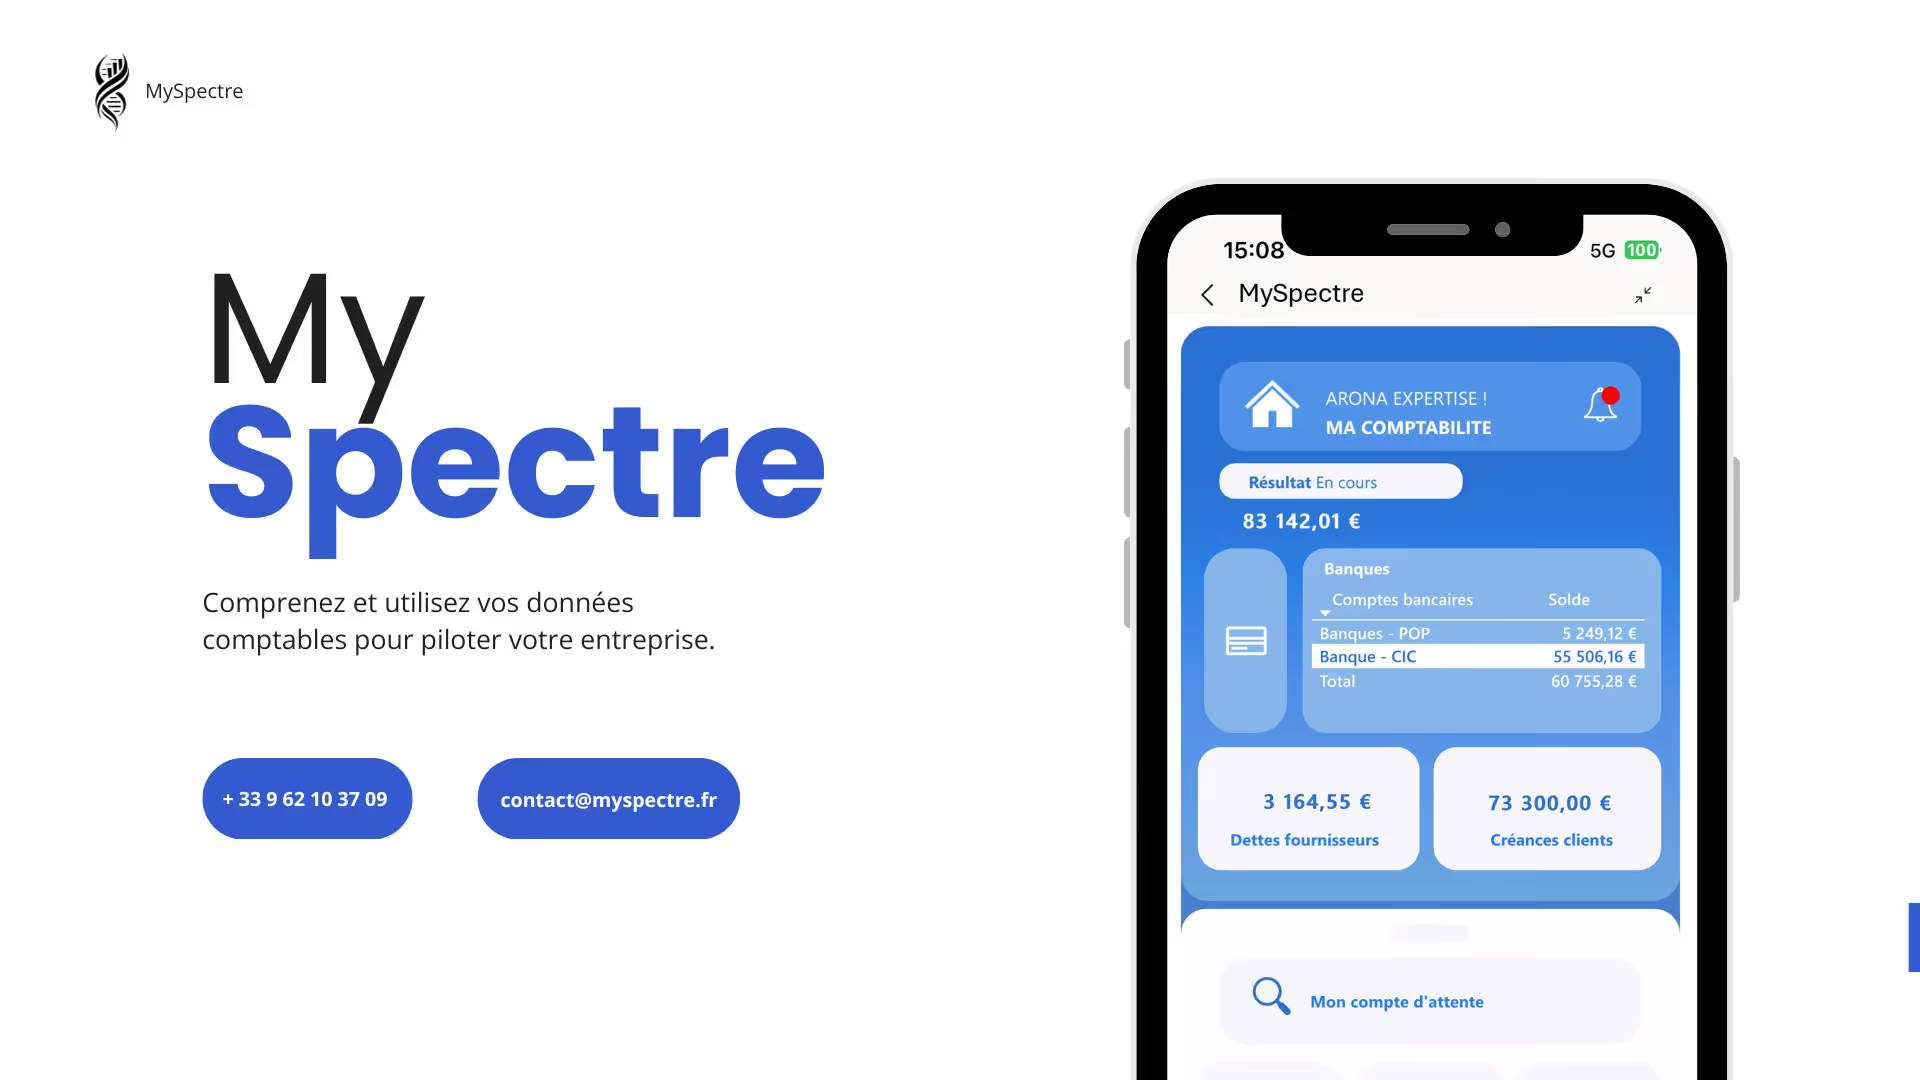
MySpectre couvre la mission « piloter ». Il ne remplace ni le logiciel comptable ni l'outil de facturation : il se branche sur la comptabilité. Le module Comptable intègre vos écritures (fichier des écritures comptables, journaux, balances) et fait apparaître le chiffre d'affaires, les charges, la marge et le résultat d'exploitation, mois par mois. L'analyse pluriannuelle compare chaque période à l'exercice précédent. Le module KPI ajoute l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette, c'est-à-dire les données dont un banquier demande l'évolution. L'outil se consulte depuis un ordinateur, une tablette ou un mobile. Chaque trimestre, l'offre avec coaching propose un point avec un expert-comptable, utile pour préparer un projet de financement ou interpréter une tendance. Conçu par le cabinet d'expertise comptable Arona Expertise, MySpectre s'adresse aux dirigeants qui veulent des repères lisibles sans devenir financiers. Pour un panorama des critères de choix, voir aussi notre guide sur le logiciel de suivi financier.
Les erreurs à éviter
La première erreur est d'acheter un outil avant d'avoir identifié la mission manquante : un logiciel de prévision n'apporte rien à une entreprise dont le vrai problème est une comptabilité tardive. La deuxième est de confondre comptabilité et pilotage : tenir ses comptes ne dit pas où l'on va. La troisième est de viser l'outil unique, avec les délais de déploiement et la dépendance qui l'accompagnent.
La quatrième erreur est de négliger l'humain : un outil sans personne pour interpréter les chiffres devient vite décoratif, alors qu'un accompagnement régulier transforme les écarts en décisions. Enfin, beaucoup de dirigeants préparent leur financement trop tard, quand les indicateurs se sont déjà dégradés. Suivre sa capacité d'autofinancement et sa trésorerie tout au long de l'année est la meilleure préparation à un dossier bancaire.
Ce qu'il faut retenir
- La gestion financière d'une PME recouvre quatre missions : comptabiliser, piloter, prévoir, financer
- Aucune famille de logiciel ne couvre les quatre à un bon niveau : il faut identifier la mission manquante
- Le financement s'appuie sur les trois autres : dans l'exemple, 150 000 € de besoin et un ratio annuités / capacité d'autofinancement de 53 %, qui passerait à 67 % si la capacité baissait de 20 %
- La comptabilité reste la source unique : les outils de pilotage et de prévision s'y branchent
- Le choix dépend de la taille et de la personne qui utilise l'outil : simplicité sous dix salariés, prévision de trésorerie ensuite, profondeur au-delà
- L'accompagnement humain compte autant que le logiciel pour passer du chiffre à la décision
FAQ : Logiciel de gestion financière pour PME
La comptabilité enregistre ce qui s'est passé et produit les documents légaux. La gestion financière va plus loin : elle pilote les résultats et la trésorerie, prévoit l'avenir et prépare le financement. La comptabilité est la matière première de la gestion financière.
Un ERP couvre bien la comptabilité et la gestion des flux, mais son pilotage et sa prévision restent souvent limités, et son déploiement est long. Pour une PME sans service financier, un outil de pilotage branché sur la comptabilité est généralement plus rapide à mettre en place et plus lisible.
Les deux répondent à des questions différentes. Le tableau de bord dit où en est l'entreprise par rapport au passé, le plan de trésorerie projette les encaissements et décaissements à venir. Quand les tensions de trésorerie sont fréquentes ou qu'un projet de financement se prépare, la prévision devient indispensable.
Les tarifs varient fortement selon la famille d'outil et le périmètre. Au prix de l'abonnement, il faut ajouter le temps de mise en route et de formation, ainsi que le temps passé chaque mois. Le bon indicateur est le coût total rapporté au temps libéré et aux décisions mieux éclairées.
Dès la première année, au moins sur les indicateurs de base : chiffre d'affaires, marge, résultat et trésorerie comparés à l'exercice précédent. La structure se complète avec la taille : prévision de trésorerie au-delà d'une dizaine de salariés, puis budgets et contrôle de gestion plus poussés.
À lire aussi
Découvrir MySpectre
MySpectre se branche sur votre comptabilité pour suivre chaque mois votre chiffre d'affaires, votre marge, votre résultat et votre trésorerie, comparés à l'exercice précédent.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


