Logiciel de tableau de bord d'entreprise : les 10 indicateurs à afficher et comment les lire
Chercher un « logiciel de tableau de bord entreprise », c'est presque toujours vouloir la même chose : ouvrir un écran le matin et savoir en trente secondes si l'entreprise va bien, si elle dérive, et où regarder. Le problème est que la plupart des tableaux de bord échouent par excès, pas par manque. Soixante indicateurs, trente graphiques, des couleurs partout : le dirigeant ouvre l'outil deux fois, puis retourne à son tableur ou à son relevé bancaire. Un bon tableau de bord tient en dix indicateurs, comparés à l'an dernier, avec un repère visuel qui dit ce qui est normal et ce qui ne l'est pas. Ce guide présente ces dix indicateurs, leur formule, la façon de les lire sur un exemple chiffré, les critères pour choisir un logiciel qui les affiche bien et les erreurs de conception qui rendent un tableau de bord inutilisable. L'exemple est celui d'une PME de distribution de dix salariés dont le chiffre d'affaires annuel atteint 2 100 000 € hors taxes.
Tableau de bord, reporting, rapport : ne pas confondre
Trois objets sont souvent mélangés. Le rapport annuel, c'est le bilan et le compte de résultat : exhaustif, mais disponible des mois après la clôture et destiné à la conformité. Le reporting est un document périodique, mensuel ou trimestriel, qui commente les chiffres pour des tiers : associés, banquier, investisseurs. Le tableau de bord, lui, est un outil de décision pour le dirigeant : court, fréquent, comparé, et orienté vers l'action. Les trois utilisent les mêmes données, mais pas au même rythme ni avec le même niveau de détail.
Un bon tableau de bord se lit à trois niveaux. Le premier est le coup d'œil : dix chiffres, des écarts, des couleurs, trente secondes. Le deuxième est l'explication : quand un indicateur sort du cadre, on descend d'un cran pour voir quel poste ou quelle période est en cause. Le troisième est le détail : les écritures ou les factures qui expliquent l'écart. Un logiciel qui n'offre que le premier niveau fait peur sans expliquer ; un logiciel qui n'offre que le troisième noie l'utilisateur.
Les dix indicateurs à afficher
Dix indicateurs suffisent pour couvrir les cinq questions d'un dirigeant : l'entreprise gagne-t-elle de l'argent, l'argent rentre-t-il, les coûts sont-ils maîtrisés, la structure est-elle solide, la croissance est-elle saine. Voici ces indicateurs, avec leur formule et la question à laquelle ils répondent.
| # | Indicateur | Formule | Question posée |
|---|---|---|---|
| 1 | Chiffre d'affaires | Ventes hors taxes de la période | L'activité progresse-t-elle ? |
| 2 | Taux de marge brute | (Chiffre d'affaires - achats consommés) / chiffre d'affaires | Chaque euro vendu rapporte-t-il autant qu'avant ? |
| 3 | Excédent brut d'exploitation (EBE) | Marge brute - personnel - charges externes - impôts et taxes | L'exploitation dégage-t-elle du cash avant amortissements ? |
| 4 | Résultat d'exploitation | EBE - amortissements | L'activité courante est-elle rentable ? |
| 5 | Masse salariale en % du chiffre d'affaires | Charges de personnel / chiffre d'affaires | Les salaires suivent-ils l'activité ? |
| 6 | Trésorerie nette | Disponibilités - dettes bancaires à court terme | Peut-on tenir et investir ? |
| 7 | Délai de paiement des clients (DSO) | Créances clients / chiffre d'affaires TTC × 365 | Les clients paient-ils dans les temps ? |
| 8 | Délai de paiement des fournisseurs (DPO) | Dettes fournisseurs / achats TTC × 365 | Quel crédit les fournisseurs nous accordent-ils ? |
| 9 | Besoin en fonds de roulement en jours de chiffre d'affaires | BFR / chiffre d'affaires × 365 | Combien l'activité immobilise-t-elle de trésorerie ? |
| 10 | Marge de sécurité | (Chiffre d'affaires - point mort) / chiffre d'affaires | De combien l'activité peut-elle reculer avant la perte ? |
Cette liste n'est pas figée : une entreprise de négoce ajoutera la rotation des stocks, une activité récurrente le chiffre d'affaires par contrat. Mais elle constitue un socle, et le test d'un bon tableau de bord est qu'il permette de la lire sans manuel. Pour le détail de chaque famille, voir nos guides sur l'excédent brut d'exploitation, le besoin en fonds de roulement et le seuil de rentabilité.
Un tableau de bord lu sur un exemple : l'écran de la PME de distribution
Voici ce que donne le tableau de bord de la PME de distribution une fois les dix indicateurs calculés et comparés à l'exercice précédent.
| Indicateur | Année N-1 | Année N | Évolution | Lecture |
|---|---|---|---|---|
| Chiffre d'affaires | 2 000 000 € | 2 100 000 € | + 5,0 % | Croissance |
| Taux de marge brute | 32,5 % | 31,0 % | - 1,5 point | À surveiller |
| EBE | 120 000 € (6,0 %) | 72 000 € (3,4 %) | - 40,0 % | Érosion |
| Résultat d'exploitation | 90 000 € (4,5 %) | 42 000 € (2,0 %) | - 53,3 % | Érosion |
| Masse salariale (en % du CA) | 460 000 € (23,0 %) | 504 000 € (24,0 %) | + 9,6 % | Plus vite que le CA |
| Trésorerie nette | 164 000 € | 118 000 € | - 46 000 € | Baisse |
| Délai de paiement des clients | 44 jours | 48 jours | + 4 jours | S'allonge |
| Délai de paiement des fournisseurs | 42 jours | 38 jours | - 4 jours | Se réduit |
| BFR en jours de chiffre d'affaires | 301 000 € (55 jours) | 357 000 € (62 jours) | + 7 jours | Se dégrade |
| Marge de sécurité | 13,8 % | 6,5 % | - 7,3 points | Fragile |
Dix lignes, et l'histoire se raconte seule. Le chiffre d'affaires progresse de 5 %, ce qui, vu isolément, est une bonne nouvelle. Mais la marge brute perd 1,5 point, la masse salariale progresse de 9,6 %, et le résultat d'exploitation est divisé par plus de deux, de 90 000 € à 42 000 €. Le point mort, c'est-à-dire le chiffre d'affaires à partir duquel l'entreprise ne perd plus d'argent, est passé de 1 723 000 € à 1 965 000 € : la marge de sécurité est tombée de 13,8 % à 6,5 %, ce qui signifie qu'un recul de 6,5 % de l'activité suffirait à faire basculer l'entreprise en perte. Côté cash, les clients paient quatre jours plus tard (ce qui immobilise environ 23 000 €), les fournisseurs sont réglés quatre jours plus tôt, et le besoin en fonds de roulement a gagné sept jours de chiffre d'affaires. Résultat : 46 000 € de trésorerie en moins. Aucun de ces signaux n'apparaissait dans le chiffre d'affaires, et le bilan ne les aurait révélés que plusieurs mois plus tard.

Comment lire chaque famille d'indicateurs
La rentabilité (indicateurs 1 à 4). Le chiffre d'affaires dit si l'activité grandit ; la marge brute dit si chaque vente rapporte autant ; l'EBE et le résultat d'exploitation disent ce qu'il reste après les coûts de structure. Le réflexe de lecture est de descendre la cascade : si le résultat baisse, on remonte à l'EBE, puis à la marge, puis au chiffre d'affaires, pour localiser le maillon qui cède. Dans l'exemple, c'est la marge brute et les charges de personnel.
Les coûts (indicateur 5). La masse salariale rapportée au chiffre d'affaires est le meilleur détecteur de dérive d'une entreprise de services ou de distribution : si elle monte alors que l'activité ne suit pas, la rentabilité se dégrade mécaniquement. Notre article sur le suivi mensuel de la masse salariale détaille les causes d'écart.
Le cash (indicateurs 6 à 9). La trésorerie nette dit ce dont l'entreprise dispose réellement, une fois ses dettes bancaires à court terme déduites, comme l'explique notre article sur la trésorerie nette face au solde bancaire. Les délais clients et fournisseurs expliquent pourquoi elle varie : ils se suivent avec les guides sur les créances clients et les dettes fournisseurs. Le BFR en jours de chiffre d'affaires synthétise le tout : combien de jours de ventes sont immobilisés dans le cycle d'exploitation.
Le risque (indicateur 10). La marge de sécurité est l'indicateur le plus sous-employé et le plus parlant. Il se déduit du point mort :
Marge de sécurité = (chiffre d'affaires - point mort) / chiffre d'affaires
Dans l'exemple, les charges de structure atteignent 609 000 € (marge brute de 651 000 € moins résultat d'exploitation de 42 000 €), pour un taux de marge de 31 % : le point mort est de 609 000 / 0,31, soit environ 1 965 000 €. Avec 2 100 000 € de ventes, la marge de sécurité n'est que de 6,5 %. Notre guide sur le point mort en détaille le calcul et la lecture.
Les sept critères d'un bon logiciel de tableau de bord
Tous les logiciels qui promettent un « tableau de bord » ne se valent pas. Sept critères permettent de les départager.
- Des données issues de la comptabilité : un tableau de bord alimenté par des saisies manuelles porte les erreurs de la saisie. La source la plus fiable est la comptabilité elle-même (fichier des écritures, journaux, balances)
- La comparaison automatique à l'exercice précédent : l'écart en valeur et en pourcentage doit s'afficher sans que l'utilisateur construise lui-même la formule
- Des repères visuels : couleurs, flèches, seuils. L'œil doit repérer en quelques secondes ce qui sort du cadre
- La possibilité de descendre dans le détail : passer de l'indicateur à ses composantes, puis à la période concernée, pour comprendre au lieu de seulement constater
- La fraîcheur affichée : la date de dernière mise à jour des données doit être visible, pour ne pas lire en janvier des chiffres de novembre sans le savoir
- L'accès sur tous les écrans : un tableau de bord lisible sur mobile est consulté plus souvent, comme le montre notre article sur le tableau de bord financier sur smartphone
- Le partage maîtrisé : pouvoir donner un accès en lecture à un associé, à un banquier ou à son expert-comptable, sans exporter des fichiers
Qui doit voir quoi : un tableau de bord par lecteur
Un même ensemble de données peut servir plusieurs lecteurs, à condition d'adapter la vue. Le dirigeant a besoin des dix indicateurs et de leurs écarts, chaque mois. Un responsable d'équipe n'a besoin que de ce qu'il influence : par exemple les ventes et la marge de son périmètre. Les associés ou l'actionnaire regardent le résultat, la trésorerie et l'endettement, souvent chaque trimestre. Le banquier s'intéresse à la capacité de remboursement et à l'équilibre financier. L'expert-comptable, enfin, a besoin d'un accès pour expliquer un écart sans avoir à demander les fichiers.
Un tableau de bord trop chargé est souvent le signe qu'on a voulu servir tous ces lecteurs avec un seul écran. Mieux vaut un écran principal très court pour le dirigeant, et des vues secondaires pour les autres. Notre article sur l'alignement des indicateurs financiers sur la stratégie aide à choisir ce qui mérite de figurer sur l'écran principal.
Fixer des seuils d'alerte plutôt que des objectifs flous
Un indicateur devient actionnable lorsqu'il est associé à un seuil. Sans seuil, chaque lecture est un jugement subjectif ; avec un seuil, elle devient une décision. Voici des exemples de règles simples pour la PME de distribution.
- Taux de marge brute : alerte si l'écart à l'an dernier dépasse un point, ce qui était le cas ici avec - 1,5 point
- Masse salariale en % du chiffre d'affaires : alerte si elle progresse plus vite que l'activité deux mois de suite
- Délai de paiement des clients : alerte au-delà de trois jours de dégradation, soit environ 17 000 € immobilisés pour 2 100 000 € de chiffre d'affaires
- Trésorerie nette : alerte sous l'équivalent d'un mois de charges fixes
- Marge de sécurité : alerte sous 10 %, seuil franchi dans l'exemple
Ces seuils ne sont pas universels ; ils se calibrent avec son expert-comptable en fonction du secteur et de la structure de l'entreprise. L'essentiel est qu'ils soient écrits à l'avance, pour ne pas les négocier avec soi-même le jour où le chiffre dérange.
Les erreurs de conception d'un tableau de bord
La première erreur est la prolifération : chaque indicateur ajouté dilue les autres. Au-delà d'une quinzaine de lignes, l'œil ne sait plus où se poser. La deuxième est l'absence de comparaison : des chiffres bruts sans écart ne signalent rien. La troisième est le mélange des temporalités : des chiffres du mois à côté de cumuls annuels ou de données de l'an dernier, sans étiquette claire, conduit à des contresens.
La quatrième erreur est d'afficher des indicateurs qu'on ne sait pas piloter : un chiffre qui ne déclenche aucune décision est du décor. Pour chaque indicateur, il faut pouvoir répondre à la question « si cet indicateur se dégrade, qu'est-ce que je fais ? ». La cinquième est l'absence de propriétaire : un indicateur que personne n'a la charge d'expliquer finit par ne plus être regardé. Enfin, un tableau de bord ne remplace pas une comptabilité à jour : si les écritures ont six semaines de retard, l'écran affichera des chiffres propres mais anciens.
Un rituel mensuel en quinze minutes
- Vérifier la date de mise à jour des données avant de lire quoi que ce soit
- Parcourir les dix indicateurs et repérer ceux qui sont en orange ou en rouge
- Descendre dans le détail du ou des deux indicateurs les plus dégradés
- Rapprocher rentabilité et cash : un résultat en baisse et une trésorerie en baisse n'appellent pas la même action
- Noter une décision avec une date et un responsable
- Relire les décisions du mois précédent pour vérifier qu'elles ont produit un effet
Comment MySpectre vous aide à piloter avec un tableau de bord
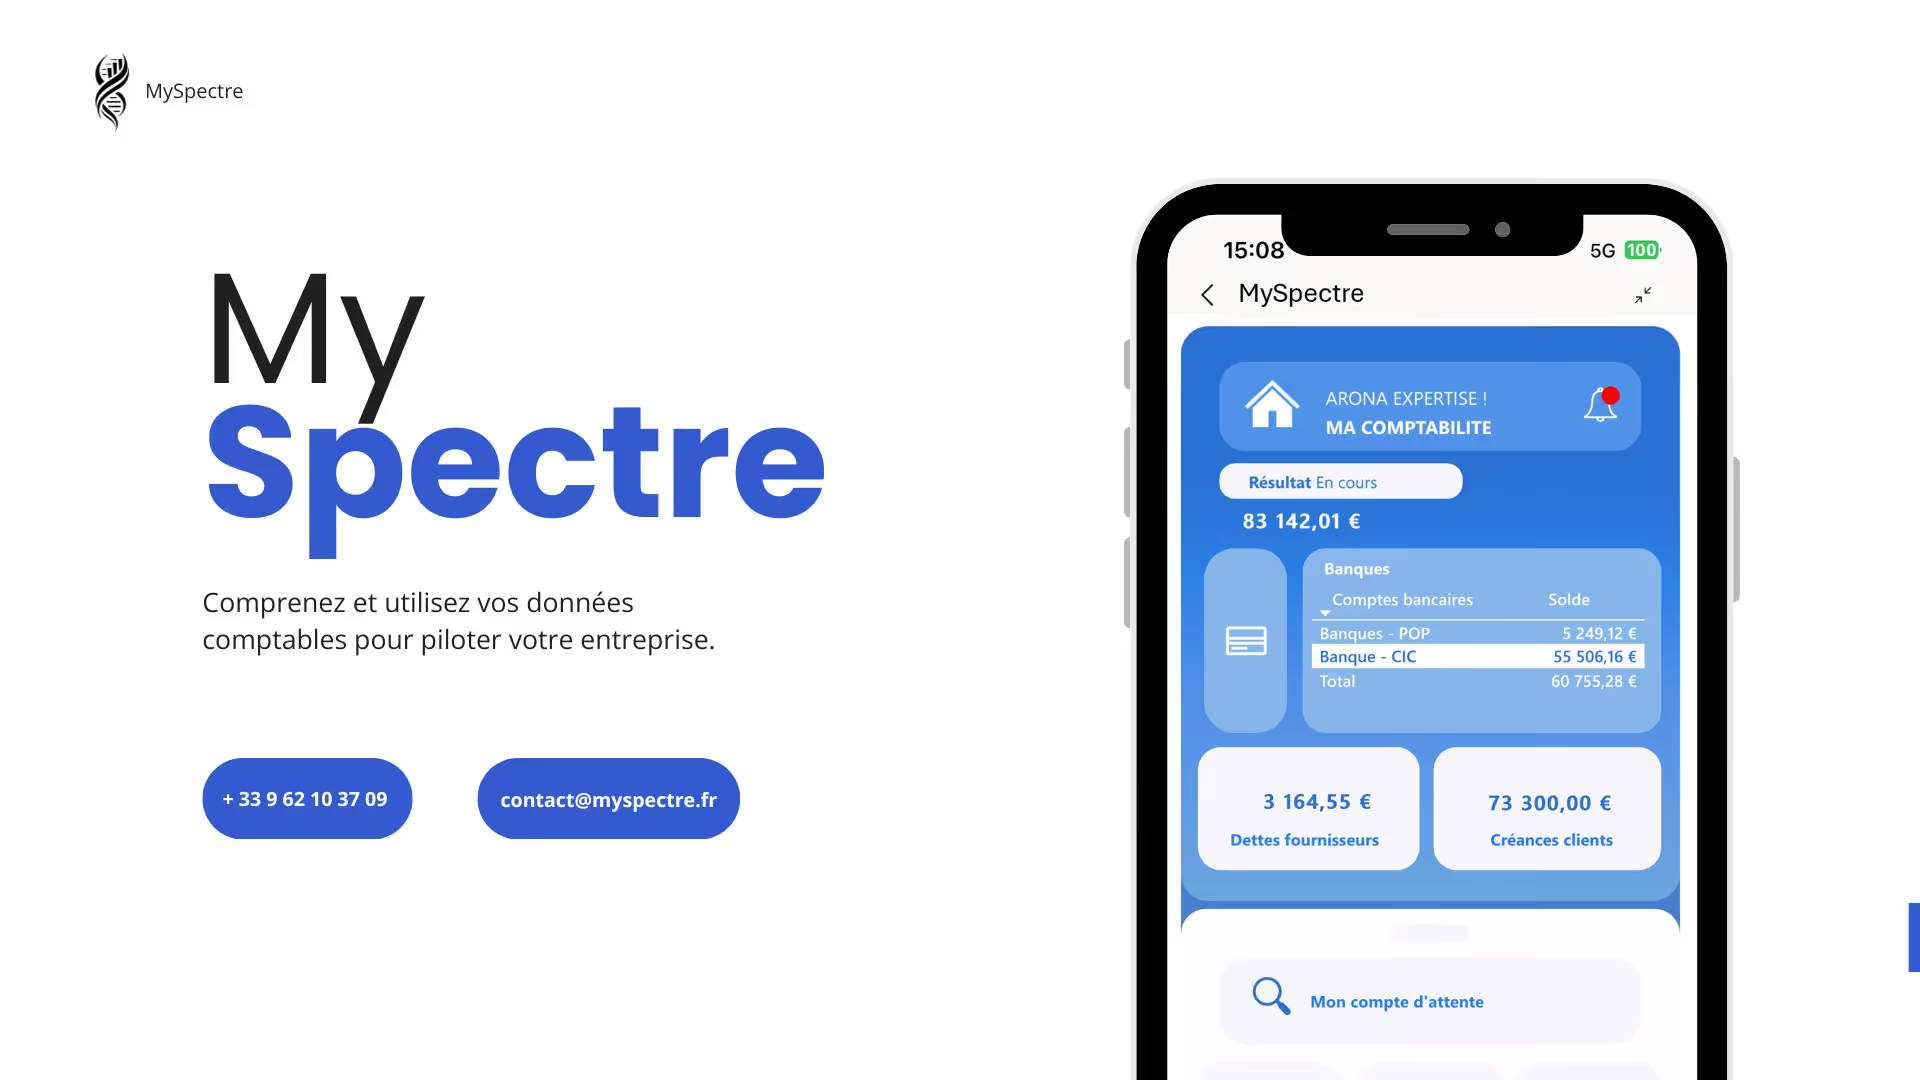
MySpectre est un logiciel de pilotage financier qui reprend vos écritures comptables (fichier des écritures, journaux, balances) pour construire votre tableau de bord. Le module Comptable fait apparaître votre chiffre d'affaires, vos charges, votre marge et votre résultat d'exploitation, mois par mois. L'analyse pluriannuelle compare chaque période à l'exercice précédent, ce qui produit directement les écarts du type de ceux de l'exemple. Le module KPI ajoute l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette. Le tableau de bord se consulte depuis un ordinateur, une tablette ou un mobile. Chaque trimestre, l'offre avec coaching propose un point avec un expert-comptable pour interpréter les écarts et décider des actions. Pour un panorama plus large des critères de choix, voir notre guide sur le logiciel de suivi financier.
Ce qu'il faut retenir
- Un bon tableau de bord tient en une dizaine d'indicateurs, pas soixante : chiffre d'affaires, marge brute, EBE, résultat, masse salariale, trésorerie, délais clients et fournisseurs, BFR, marge de sécurité
- Il se lit à trois niveaux : coup d'œil, explication, détail
- Un indicateur n'a de sens que comparé à l'an dernier et associé à un seuil d'alerte écrit à l'avance
- Dans l'exemple, + 5 % de chiffre d'affaires cachent un résultat d'exploitation divisé par plus de deux et une marge de sécurité tombée à 6,5 %
- Un bon logiciel s'appuie sur la comptabilité, compare automatiquement, affiche la date de mise à jour et se lit sur mobile
- Le tableau de bord ne vaut que par le rituel mensuel et les décisions qu'il déclenche
FAQ : Logiciel de tableau de bord d'entreprise
Une dizaine suffit pour une PME : elle couvre la rentabilité, les coûts, le cash et le risque. Au-delà d'une quinzaine, le tableau de bord devient difficile à lire et perd son rôle de signal. Mieux vaut un écran principal court et des vues de détail à la demande.
Le tableau de bord est un outil de décision pour le dirigeant : court, fréquent, comparé. Le reporting est un document commenté, mensuel ou trimestriel, destiné à des tiers comme les associés ou le banquier. Ils s'appuient sur les mêmes données, mais pas sur le même niveau de détail ni le même rythme.
Pour un suivi simple, oui, à condition de le mettre à jour régulièrement et de contrôler les formules. Ses limites sont la saisie manuelle, le risque d'erreur et la dépendance à la personne qui l'a construit. Un logiciel qui reprend directement la comptabilité apporte de la fiabilité et fait gagner du temps.
Une fois par mois pour l'ensemble des indicateurs, une fois la comptabilité du mois arrêtée. Certains indicateurs, comme la trésorerie, peuvent se regarder plus souvent. L'important est la régularité : quinze minutes à date fixe valent mieux qu'une heure de temps en temps.
Non. Un bon tableau de bord traduit la comptabilité en indicateurs, écarts et repères visuels que le dirigeant peut lire sans formation. Un accompagnement par un expert-comptable aide ensuite à interpréter les écarts et à choisir les actions.
À lire aussi
Découvrir MySpectre
MySpectre transforme vos écritures comptables en tableau de bord : chiffre d'affaires, marge, résultat et trésorerie, comparés à l'exercice précédent, pour repérer une dérive avant le bilan.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


