Suivre sa comptabilité avec MySpectre : de l'écriture comptable à la décision, mois après mois
Votre comptabilité contient presque tout ce qu'il faut savoir sur votre entreprise : combien vous vendez, ce que vous dépensez, ce que vos clients vous doivent, ce que vous devez à vos fournisseurs. Le problème n'est pas l'information, c'est son délai et sa lisibilité. Un bilan arrive plusieurs mois après la clôture, il est organisé pour répondre aux obligations légales, et il décrit une période déjà terminée. Entre-temps, vous avez pris des décisions d'embauche, d'achat, de prix, sans voir ce que votre comptabilité en disait. Suivre sa comptabilité, c'est la lire pendant l'année, pas seulement à la fin. MySpectre est conçu pour cela : à partir de vos écritures, il fait apparaître chaque mois votre chiffre d'affaires, vos charges, votre marge et votre résultat d'exploitation, puis les indicateurs qui en découlent. Ce guide explique comment vous en servir concrètement, avec un exemple chiffré de bout en bout.
Pourquoi la comptabilité seule ne suffit pas à piloter
La comptabilité générale remplit une mission précise : enregistrer fidèlement les opérations et produire des comptes annuels conformes. Elle y excelle, mais elle n'a pas été pensée comme un tableau de bord. Trois limites reviennent systématiquement chez les dirigeants de PME. La première est le délai : les comptes annuels sont disponibles après la clôture, parfois très après, ce qui rend toute réaction tardive. La deuxième est la forme : une balance ou un grand livre alignent des centaines de lignes par numéro de compte, sans mise en perspective. La troisième est l'absence de comparaison : un chiffre isolé ne dit rien, il faut le rapprocher du mois précédent, de la même période de l'an dernier, d'un objectif.
C'est la distinction que développe notre article sur la différence entre comptabilité générale et comptabilité de gestion : la première rend des comptes, la seconde aide à décider. Suivre sa comptabilité avec MySpectre revient à appliquer la logique de gestion aux données de la comptabilité générale, sans ressaisie et sans fichier Excel à reconstruire chaque mois.

Ce que MySpectre fait de vos données comptables
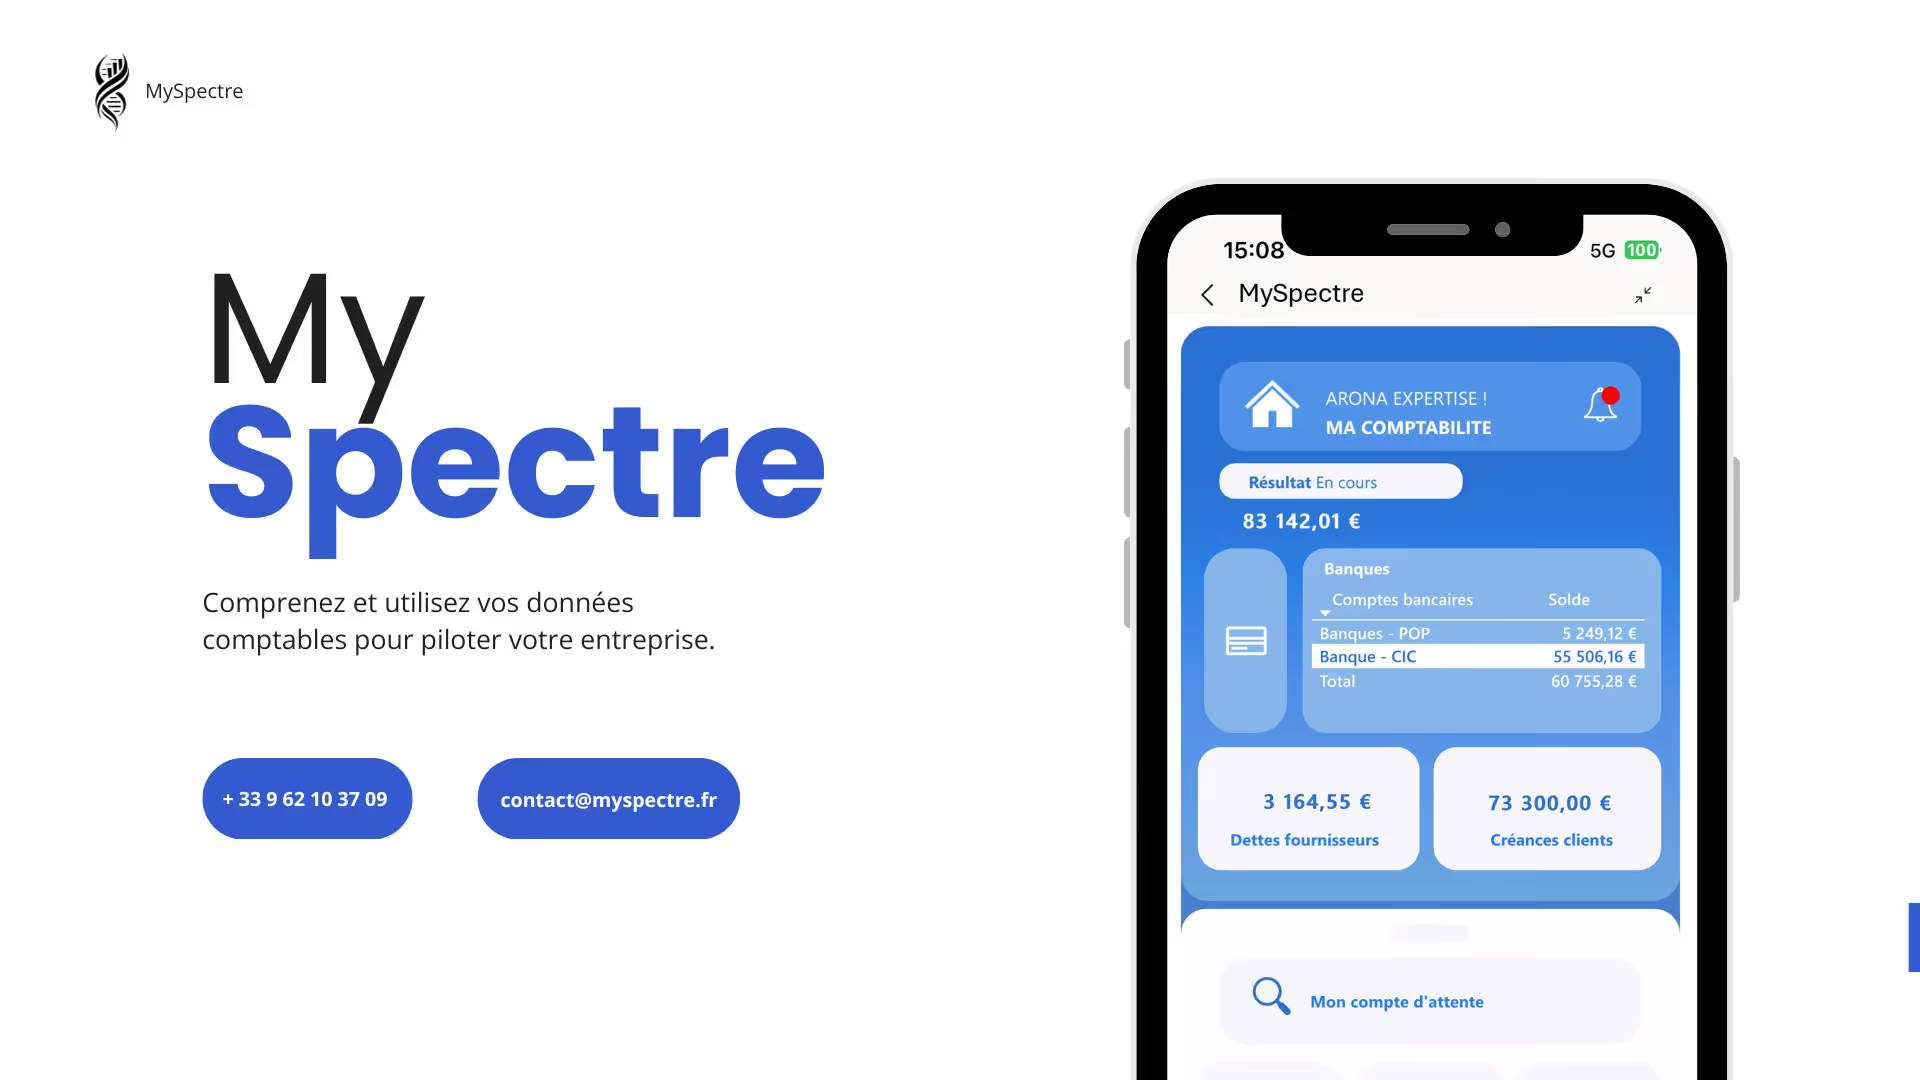
Le module Comptable de MySpectre intègre les données issues de votre comptabilité : le fichier des écritures comptables (FEC), les journaux et les balances. À partir de ces éléments, l'outil restitue les grandes lignes du compte de résultat et du bilan, mois par mois : chiffre d'affaires, charges, marge, résultat d'exploitation, créances clients et dettes fournisseurs. Vous n'avez pas besoin de savoir dans quel compte une charge est classée ni de reconstruire des regroupements : la lecture se fait en grandes masses, celles qu'un dirigeant manipule réellement.
Un deuxième niveau est fourni par le module KPI, qui calcule à partir de ces mêmes données les indicateurs de pilotage : excédent brut d'exploitation (EBE), besoin en fonds de roulement (BFR), trésorerie nette, masse salariale et fonds de roulement net global (FRNG). Enfin, le module d'analyse pluriannuelle compare chaque période à l'exercice précédent, ce qui permet de passer d'un chiffre brut à une tendance. L'ensemble est accessible depuis un ordinateur, une tablette ou un mobile, utile pour consulter ses chiffres en déplacement avant un rendez-vous bancaire ou une réunion d'équipe.
Un exemple complet : lire son résultat par rapport à l'an dernier
Prenons une agence de communication qui réalise 960 000 € de chiffre d'affaires hors taxes sur l'exercice, contre 880 000 € l'année précédente, soit une croissance de 9,1 %. À première vue, tout va bien. Voici ce que montre la comparaison des deux exercices, ligne par ligne.
| Poste | Exercice N-1 | Exercice N | Évolution |
|---|---|---|---|
| Chiffre d'affaires | 880 000 € | 960 000 € | +9,1 % |
| Achats et sous-traitance | 255 200 € | 288 000 € | +12,9 % |
| Marge brute | 624 800 € (71,0 %) | 672 000 € (70,0 %) | +7,6 % |
| Charges de personnel | 374 000 € | 420 000 € | +12,3 % |
| Autres charges externes | 132 000 € | 144 000 € | +9,1 % |
| Impôts et taxes | 22 000 € | 24 000 € | +9,1 % |
| Dotations aux amortissements | 16 000 € | 18 000 € | +12,5 % |
| Résultat d'exploitation | 80 800 € (9,2 %) | 66 000 € (6,9 %) | -18,3 % |
Voilà ce que la lecture mensuelle révèle et que le chiffre d'affaires masque : l'agence a grandi de 9 %, mais son résultat d'exploitation a reculé de 18 %. Deux postes expliquent l'écart. Les achats et la sous-traitance ont progressé plus vite que les ventes (+12,9 % contre +9,1 %), ce qui a fait perdre un point de marge brute, de 71,0 % à 70,0 %. Et surtout, les charges de personnel ont augmenté de 12,3 %, soit 46 000 € de plus : l'équipe s'est renforcée plus vite que l'activité. Sans ce suivi, le dirigeant l'aurait appris à la remise du bilan. Avec un suivi mensuel, il aurait vu l'écart se creuser dès le deuxième trimestre et aurait pu décider de ralentir les recrutements, de renégocier la sous-traitance ou de réviser ses tarifs.
Les indicateurs du module KPI et ce qu'ils racontent
Au-delà du compte de résultat, cinq indicateurs permettent de lire la solidité financière de l'entreprise. Ils se déduisent de la comptabilité sans nouvelle saisie.
L'excédent brut d'exploitation (EBE)
L'EBE mesure ce que l'exploitation dégage avant amortissements, frais financiers et impôt sur les sociétés : c'est le résultat de l'activité elle-même, indépendamment de la politique d'investissement et de financement. Pour l'agence, en ajoutant les 18 000 € de dotations au résultat d'exploitation de 66 000 €, on obtient 84 000 €, soit 8,75 % du chiffre d'affaires (contre 96 800 € l'an passé, soit 11,0 %). C'est l'indicateur le plus proche de la capacité de l'entreprise à générer du cash par son activité.
Le BFR, le FRNG et la trésorerie nette
Ces trois indicateurs forment un ensemble. Le fonds de roulement net global (FRNG) mesure les ressources stables qui financent le cycle d'exploitation ; le besoin en fonds de roulement (BFR) mesure ce que ce cycle consomme, essentiellement les créances clients moins les dettes fournisseurs ; la trésorerie nette est ce qui reste de l'un moins l'autre.
Dans l'exemple, supposons des créances clients de 192 000 € (soit environ 61 jours de chiffre d'affaires TTC) et des dettes fournisseurs de 72 000 €, ce qui donne un BFR simplifié d'environ 120 000 €, soit 12,5 % du chiffre d'affaires. Si le fonds de roulement net global est de 150 000 €, la trésorerie nette est de 30 000 €, ce qui est mince pour une entreprise qui réalise près d'un million d'euros de ventes. Le BFR devient alors le premier levier de travail : un meilleur suivi des créances libérerait du cash sans toucher à la rentabilité.
La masse salariale
Dans une entreprise de services, c'est le premier poste de charges : 420 000 € pour l'agence, soit 43,75 % du chiffre d'affaires. Suivre la masse salariale rapportée au chiffre d'affaires, et pas seulement en valeur absolue, permet de savoir si l'équipe est dimensionnée à l'activité. Un ratio qui monte alors que le chiffre d'affaires stagne est un signal à traiter avant qu'il ne s'incruste dans les charges fixes.
Un rituel de quinze minutes chaque mois
Le suivi n'a de valeur que s'il est régulier. Une routine courte, calée à une date fixe après chaque clôture mensuelle, suffit à installer l'habitude. Voici une trame qui tient en quinze minutes.
- Vérifier que la comptabilité est à jour : les factures du mois sont-elles saisies, la paie est-elle passée ? Un chiffre incomplet ne se lit pas
- Regarder le chiffre d'affaires et la marge : par rapport au mois précédent et au même mois de l'an dernier. La marge baisse-t-elle alors que les ventes progressent ?
- Contrôler les charges : quelles lignes ont évolué plus vite que l'activité ? C'est souvent là que se cache le décrochage
- Lire le résultat d'exploitation et l'EBE : le mois confirme-t-il la tendance de l'année ?
- Surveiller le BFR et la trésorerie nette : les créances clients gonflent-elles, les dettes fournisseurs se tendent-elles ?
- Noter une décision : une seule action par mois suffit, mais elle doit être écrite avec une échéance
La dernière ligne est la plus importante. Un tableau de bord qui n'aboutit à aucune action est un joli rapport de plus. En consignant une décision par mois, vous construisez un historique qui montre ce que le suivi a réellement changé dans l'entreprise.
Les anomalies que le suivi permet de repérer
La lecture régulière des chiffres sert aussi à détecter des erreurs ou des situations anormales, bien avant la clôture. Quelques signaux méritent systématiquement une question à l'expert-comptable.
- Une marge qui varie sans raison apparente : une charge peut avoir été classée à tort, ou une facture d'achat saisie deux fois
- Un mois sans charges de personnel ou sans certaines charges récurrentes : souvent le signe d'une écriture manquante, pas d'une vraie économie
- Des créances clients qui augmentent plus vite que le chiffre d'affaires : un ralentissement des encaissements, ou des paiements reçus non rapprochés des factures
- Un résultat anormalement élevé en cours d'année : fréquent quand les charges à payer ou les factures non parvenues ne sont pas encore comptabilisées
- Des dotations aux amortissements absentes : elles sont souvent passées en fin d'exercice, ce qui fausse la lecture du résultat avant la clôture
Ces anomalies ne signifient pas que la comptabilité est mal tenue : elles reflètent le décalage normal entre le fil de l'eau et la clôture. Les connaître permet de lire les chiffres du mois avec le bon recul, et d'orienter la discussion avec l'expert-comptable sur ce qui compte.
Du suivi à la décision : le rôle de l'expert-comptable
Un indicateur n'est utile que si on sait ce qu'il signifie dans votre contexte. Un EBE de 8,75 % est-il bon ? Cela dépend du secteur, de la taille, du stade de développement. C'est pourquoi MySpectre propose, avec son offre accompagnée, un échange trimestriel avec un expert-comptable : il s'agit d'interpréter les chiffres, pas seulement de les afficher. Lors de ce point, les questions utiles portent sur les écarts à expliquer, les décisions à prendre, et les points de vigilance à anticiper pour le trimestre suivant : budget, recrutements, investissements, financements.
Le sujet du pilotage s'articule aussi avec le choix des indicateurs eux-mêmes. Notre guide sur le tableau de bord financier des PME détaille ceux qu'il vaut mieux suivre en priorité, et celui sur l'alignement des KPI sur la stratégie aide à ne pas multiplier des chiffres que personne n'utilise.
Se mettre en route : les étapes
- Obtenir les données comptables : le FEC, les journaux et les balances sont produits par votre logiciel de comptabilité ou par votre cabinet
- Intégrer les données dans MySpectre : le module Comptable les structure pour restituer le compte de résultat et le bilan par mois
- Lire les premiers écarts : commencez par la comparaison avec l'exercice précédent, qui révèle immédiatement les postes à regarder
- Fixer son rituel mensuel : une date, quinze minutes, une décision
- Planifier le point trimestriel : si vous avez choisi l'offre avec coaching, préparez deux ou trois questions précises pour le rendez-vous
Les erreurs à éviter quand on suit sa comptabilité
La première erreur est de ne regarder que le chiffre d'affaires. C'est le chiffre le plus flatteur et le moins informatif : comme dans l'exemple, une entreprise peut croître de 9 % tout en perdant 18 % de résultat. La deuxième est de juger un mois isolément : certains postes, comme les assurances, les taxes ou les congés payés, sont comptabilisés de façon irrégulière, et seule la comparaison avec le même mois de l'an dernier ou le cumul depuis le début de l'exercice donne la bonne lecture.
La troisième erreur est de multiplier les indicateurs. Dix chiffres surveillés au hasard valent moins que quatre chiffres suivis avec constance. Mieux vaut commencer avec un petit nombre d'indicateurs (chiffre d'affaires, marge, résultat d'exploitation, trésorerie nette) et en ajouter au fil des besoins. Enfin, la dernière est de considérer le suivi comme l'affaire de l'expert-comptable seul. Le dirigeant est le seul à connaître les événements qui expliquent les chiffres : un gros contrat signé, un départ non remplacé, un chantier décalé. L'échange entre les deux est ce qui donne du sens à la lecture.
Ce qu'il faut retenir
- La comptabilité décrit le passé avec retard ; le suivi mensuel la transforme en outil de décision pendant l'exercice
- MySpectre intègre vos FEC, journaux et balances et restitue chiffre d'affaires, charges, marge, résultat d'exploitation, créances et dettes
- Le module KPI calcule EBE, BFR, FRNG, trésorerie nette et masse salariale ; l'analyse pluriannuelle compare chaque période à l'exercice précédent
- La comparaison à l'an dernier révèle ce que le chiffre d'affaires masque : dans l'exemple, +9,1 % de ventes mais -18,3 % de résultat d'exploitation
- Un rituel de quinze minutes par mois, avec une décision notée, vaut mieux qu'un grand tableau consulté une fois par an
- Le suivi suppose une comptabilité à jour et un dialogue régulier avec l'expert-comptable, notamment lors du point trimestriel
FAQ : Suivre sa comptabilité avec MySpectre
Non. MySpectre s'appuie sur les données déjà produites par votre comptabilité : le fichier des écritures comptables (FEC), les journaux et les balances. Vous n'avez pas de nouvelle saisie à faire, c'est la qualité et la régularité de votre comptabilité qui déterminent la qualité du suivi.
Le logiciel de comptabilité enregistre les opérations et produit les comptes annuels. MySpectre part de ces mêmes données pour les présenter sous forme d'indicateurs de pilotage, comparés à l'exercice précédent. Les deux sont complémentaires : l'un tient les comptes, l'autre aide à les lire pour décider.
Une fois par mois suffit pour la plupart des PME, après la mise à jour de la comptabilité. Une consultation plus fréquente n'apporte rien tant que les écritures ne sont pas saisies. Pour la trésorerie, certaines entreprises ajoutent un point intermédiaire en milieu de mois.
Commencez par quatre : le chiffre d'affaires, la marge, le résultat d'exploitation et la trésorerie nette, toujours comparés à la même période de l'année précédente. Ajoutez ensuite l'EBE, le BFR et la masse salariale selon votre activité et vos enjeux du moment.
Oui, MySpectre est accessible depuis un ordinateur, une tablette ou un mobile. C'est pratique pour retrouver ses principaux indicateurs avant un rendez-vous avec un banquier, un associé ou un client.
À lire aussi
Découvrir MySpectre
MySpectre transforme vos écritures comptables en indicateurs mensuels : chiffre d'affaires, charges, marge, résultat d'exploitation, EBE, BFR et trésorerie nette, comparés à l'exercice précédent, avec un point trimestriel avec un expert-comptable.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


