Logiciel d'analyse financière : comprendre pourquoi les chiffres bougent, pas seulement lesquels
Un dirigeant qui tape « logiciel d'analyse financière » ne cherche presque jamais un outil de plus. Il cherche une réponse à une question précise : son chiffre d'affaires progresse, et pourtant il a le sentiment de gagner moins d'argent. Les graphiques de son logiciel comptable lui disent ce qui s'est passé, rarement pourquoi. L'analyse financière est précisément cette étape intermédiaire entre le constat et la décision : elle décompose le résultat, la structure financière et la trésorerie pour identifier la cause d'un écart. Ce guide explique ce que doit faire un logiciel d'analyse financière, les trois axes d'analyse qui comptent pour une PME, un exemple chiffré où le chiffre d'affaires augmente de 6,7 % pendant que l'excédent brut d'exploitation recule de 22 %, les critères pour choisir un outil et les erreurs de lecture les plus courantes.
Analyser n'est pas afficher : ce que le logiciel doit apporter
Beaucoup d'outils se disent « d'analyse » alors qu'ils se contentent d'afficher des totaux : chiffre d'affaires, charges, résultat. Ces chiffres sont indispensables, mais ils ne constituent pas une analyse. Une analyse répond à trois questions que le simple affichage laisse ouvertes.
- Par rapport à quoi ? Un chiffre sans point de comparaison ne dit rien. L'analyse confronte chaque poste à l'exercice précédent, à la même période ou à un objectif
- Pourquoi ? Un résultat qui baisse a une cause : une marge qui se dégrade, une charge qui dérive, un besoin de financement qui gonfle. L'analyse remonte du total vers la cause
- Et alors ? Un écart n'a d'intérêt que s'il débouche sur une décision : ajuster un prix, renégocier un achat, surveiller un poste, préparer un financement
Un bon logiciel d'analyse financière automatise la partie mécanique : il calcule les soldes intermédiaires, les rapproche de l'année précédente et fait ressortir les variations significatives. Il ne remplace pas le jugement, qui reste celui du dirigeant et, si possible, de son expert-comptable. Pour situer cette famille d'outils parmi les autres, notre comparatif logiciel comptable ou logiciel de pilotage financier détaille les frontières.
Les trois axes d'analyse d'une PME
L'analyse financière d'une PME s'organise autour de trois axes complémentaires. Chacun répond à une question différente et mobilise des indicateurs différents.
| Axe | Question posée | Indicateurs principaux | Horizon |
|---|---|---|---|
| Activité et rentabilité | L'entreprise gagne-t-elle de l'argent, et où ? | Marge brute, valeur ajoutée, excédent brut d'exploitation, résultat d'exploitation, résultat net | Mensuel, comparé à l'an dernier |
| Structure financière | L'entreprise est-elle solide ? | Fonds de roulement net global, besoin en fonds de roulement, dettes financières | Trimestriel ou annuel |
| Trésorerie et capacité | L'entreprise peut-elle financer ses projets ? | Trésorerie nette, capacité d'autofinancement, capacité de remboursement | Mensuel, avec projection |
Ces trois axes s'éclairent mutuellement. Une rentabilité en baisse finit par peser sur la capacité d'autofinancement, donc sur la capacité à investir. Un besoin en fonds de roulement qui gonfle consomme de la trésorerie même quand le résultat est correct. Une analyse qui se limiterait à un seul axe laisserait passer des signaux. Commençons par l'axe de l'activité, celui qui répond à la plainte la plus fréquente des dirigeants.
Axe 1 : décomposer le résultat avec les soldes intermédiaires de gestion
Les soldes intermédiaires de gestion découpent le compte de résultat en étapes successives, de la marge au résultat net. Chaque étape isole une catégorie de coûts, ce qui permet de localiser la perte de rentabilité. Voici leur enchaînement.
Valeur ajoutée = marge brute − autres charges externes
Excédent brut d'exploitation = valeur ajoutée − impôts et taxes − charges de personnel
Résultat d'exploitation = excédent brut d'exploitation − dotations aux amortissements
Résultat courant = résultat d'exploitation − charges financières
Un exemple montre l'intérêt de la méthode. Prenons une PME de négoce et de services dont le chiffre d'affaires atteint 2 400 000 € cette année contre 2 250 000 € l'an dernier, soit une hausse de 6,7 %. Voici les soldes des deux exercices.
| Solde | Année N-1 | Année N | Variation |
|---|---|---|---|
| Chiffre d'affaires | 2 250 000 € | 2 400 000 € | +6,7 % |
| Marge brute | 1 170 000 € (52,0 %) | 1 200 000 € (50,0 %) | −2 points de taux |
| Autres charges externes | 380 000 € | 420 000 € | +10,5 % |
| Valeur ajoutée | 790 000 € | 780 000 € | −1,3 % |
| Charges de personnel | 520 000 € | 560 000 € | +7,7 % |
| Excédent brut d'exploitation | 232 000 € (10,3 %) | 180 000 € (7,5 %) | −22,4 % |
| Résultat d'exploitation | 167 000 € | 110 000 € | −34,1 % |
| Résultat net | 111 750 € (5,0 %) | 67 500 € (2,8 %) | −39,6 % |
Le chiffre d'affaires progresse, mais le résultat net recule de près de 40 %. Sans décomposition, le dirigeant soupçonnerait « les charges » en général. L'analyse précise trois causes distinctes. D'abord, le taux de marge brute perd deux points, de 52 % à 50 % : l'entreprise vend plus, mais gagne moins sur chaque euro vendu, soit parce que ses prix d'achat montent, soit parce qu'elle a consenti des remises, soit parce que son mix de ventes a évolué. Ensuite, les autres charges externes augmentent de 10,5 %, presque deux fois plus vite que le chiffre d'affaires. Enfin, les charges de personnel croissent de 7,7 %, un peu plus vite que l'activité. Aucune de ces trois dérives n'est spectaculaire isolément ; ensemble, elles absorbent 52 000 € d'excédent brut d'exploitation.
Ce raisonnement illustre la valeur d'un outil : il présente chaque solde en regard de l'an dernier et rend visible l'écart là où il se forme. Pour suivre spécifiquement la marge, notre guide sur le logiciel de suivi financier détaille la lecture mensuelle.

Axe 2 : lire la structure financière avec le fonds de roulement et le besoin en fonds de roulement
Le deuxième axe regarde le bilan. Deux notions y jouent un rôle central. Le fonds de roulement net global mesure l'excédent des ressources stables (capitaux propres, emprunts à long terme) sur les emplois stables (immobilisations). Le besoin en fonds de roulement mesure le décalage de trésorerie généré par le cycle d'exploitation : l'entreprise paie ses achats et ses salariés avant d'encaisser ses clients, et elle immobilise de l'argent dans ses stocks.
Trésorerie nette = fonds de roulement net global − besoin en fonds de roulement
Reprenons notre entreprise. Voici ce que donne l'analyse de sa structure.
| Élément | Année N-1 | Année N | Lecture |
|---|---|---|---|
| Fonds de roulement net global | 410 000 € | 450 000 € | En hausse |
| Besoin en fonds de roulement | 300 000 € (48 jours de chiffre d'affaires) | 380 000 € (57 jours) | +9 jours |
| Trésorerie nette | 110 000 € | 70 000 € | −36 % |
Le fonds de roulement progresse, ce qui pourrait rassurer. Mais le besoin en fonds de roulement augmente plus vite, de 48 à 57 jours de chiffre d'affaires, et la trésorerie nette fond de 110 000 € à 70 000 €. L'activité immobilise davantage d'argent : stocks plus élevés (de 270 000 € à 310 000 €) et créances clients plus longues à encaisser (de 420 000 € à 480 000 €), sans que les dettes fournisseurs suivent. Un tableau de bord qui afficherait seulement le résultat comptable passerait à côté de cette tension. Pour approfondir le suivi de ces postes, voir notre guide sur le logiciel de suivi de trésorerie.
Axe 3 : mesurer la capacité à financer ses projets
Le troisième axe réunit les deux précédents pour répondre à la question que se pose tout dirigeant avant un investissement ou une demande de prêt : jusqu'où puis-je aller ? La capacité d'autofinancement, c'est-à-dire le flux de trésorerie que dégage l'activité avant variation du besoin en fonds de roulement, en est l'indicateur central. Une approximation simple l'obtient en ajoutant les dotations aux amortissements au résultat net.
Dans notre exemple, la capacité d'autofinancement passe d'environ 176 750 € (111 750 € de résultat net plus 65 000 € de dotations) à 137 500 € (67 500 € plus 70 000 €), soit une baisse de 22 %. Si les dettes financières s'élèvent à 280 000 € l'an dernier et à 300 000 € cette année, la capacité de remboursement, c'est-à-dire le nombre d'années de capacité d'autofinancement nécessaires pour rembourser la dette, passe d'environ 1,6 an à 2,2 ans. Le niveau reste confortable dans cet exemple, mais la tendance mérite attention. C'est la tendance, plus que le niveau, que regardera un banquier. Notre article sur la capacité d'autofinancement et la capacité d'emprunt détaille la méthode, et le guide sur le logiciel de gestion financière pour PME montre comment ces indicateurs s'intègrent dans un projet de financement.
Lire le diagnostic de l'exemple : un plan d'action en quatre points
Mis bout à bout, les trois axes dressent le diagnostic suivant pour notre entreprise : la croissance du chiffre d'affaires masque une rentabilité qui s'érode, un besoin en fonds de roulement qui gonfle et une trésorerie qui diminue. L'analyse suggère quatre pistes, à valider avec l'expert-comptable.
- Reprendre la marge. Identifier les produits ou les clients dont le taux de marge a chuté, revoir les conditions d'achat et encadrer les remises
- Examiner les charges externes. Une hausse de 10,5 % pour 6,7 % de croissance mérite une revue poste par poste : sous-traitance, abonnements, déplacements, honoraires
- Maîtriser le besoin en fonds de roulement. Relancer les clients dont les délais s'allongent, ajuster les niveaux de stock, discuter les délais de règlement fournisseurs
- Suivre le trimestre suivant. Vérifier que l'écart se resserre, plutôt que d'attendre le bilan de fin d'année
Cet exemple tient en un tableau et quelques lignes de calcul, mais il suppose que ces calculs soient faits, comparés et relus chaque mois. C'est ce que le logiciel apporte : la régularité, sans ressaisie.
Six critères pour choisir un logiciel d'analyse financière
Face à la diversité de l'offre, six critères permettent de trier. Ils comptent davantage que la liste des fonctionnalités annoncées.
- La comparaison avec l'exercice précédent est-elle native ? Sans comparaison automatique, l'analyse retombe dans le tableur
- L'outil descend-il du total vers la cause ? Il doit permettre de passer d'un solde à ses composantes, puis aux comptes qui les alimentent
- Reprend-il directement la comptabilité ? Un outil qui lit les écritures, journaux et balances garantit la cohérence avec les comptes de l'expert-comptable
- Couvre-t-il les trois axes ? Activité, structure et trésorerie : un outil limité au compte de résultat laisse un angle mort
- Est-il lisible sans formation financière ? Un indicateur que le dirigeant ne comprend pas n'est pas consulté
- Prévoit-il un accompagnement humain ? La plupart des écarts ont plusieurs lectures possibles ; un échange avec un expert tranche
Ces critères ne désignent pas un éditeur, ils décrivent une famille d'outils. Selon la taille et les besoins, le choix peut aller d'un tableau de bord simple à un outil de consolidation plus lourd. Notre guide sur le logiciel de tableau de bord d'entreprise aide à choisir les indicateurs à suivre, et celui sur le reporting financier détaille la restitution.
Comment MySpectre répond à ces critères
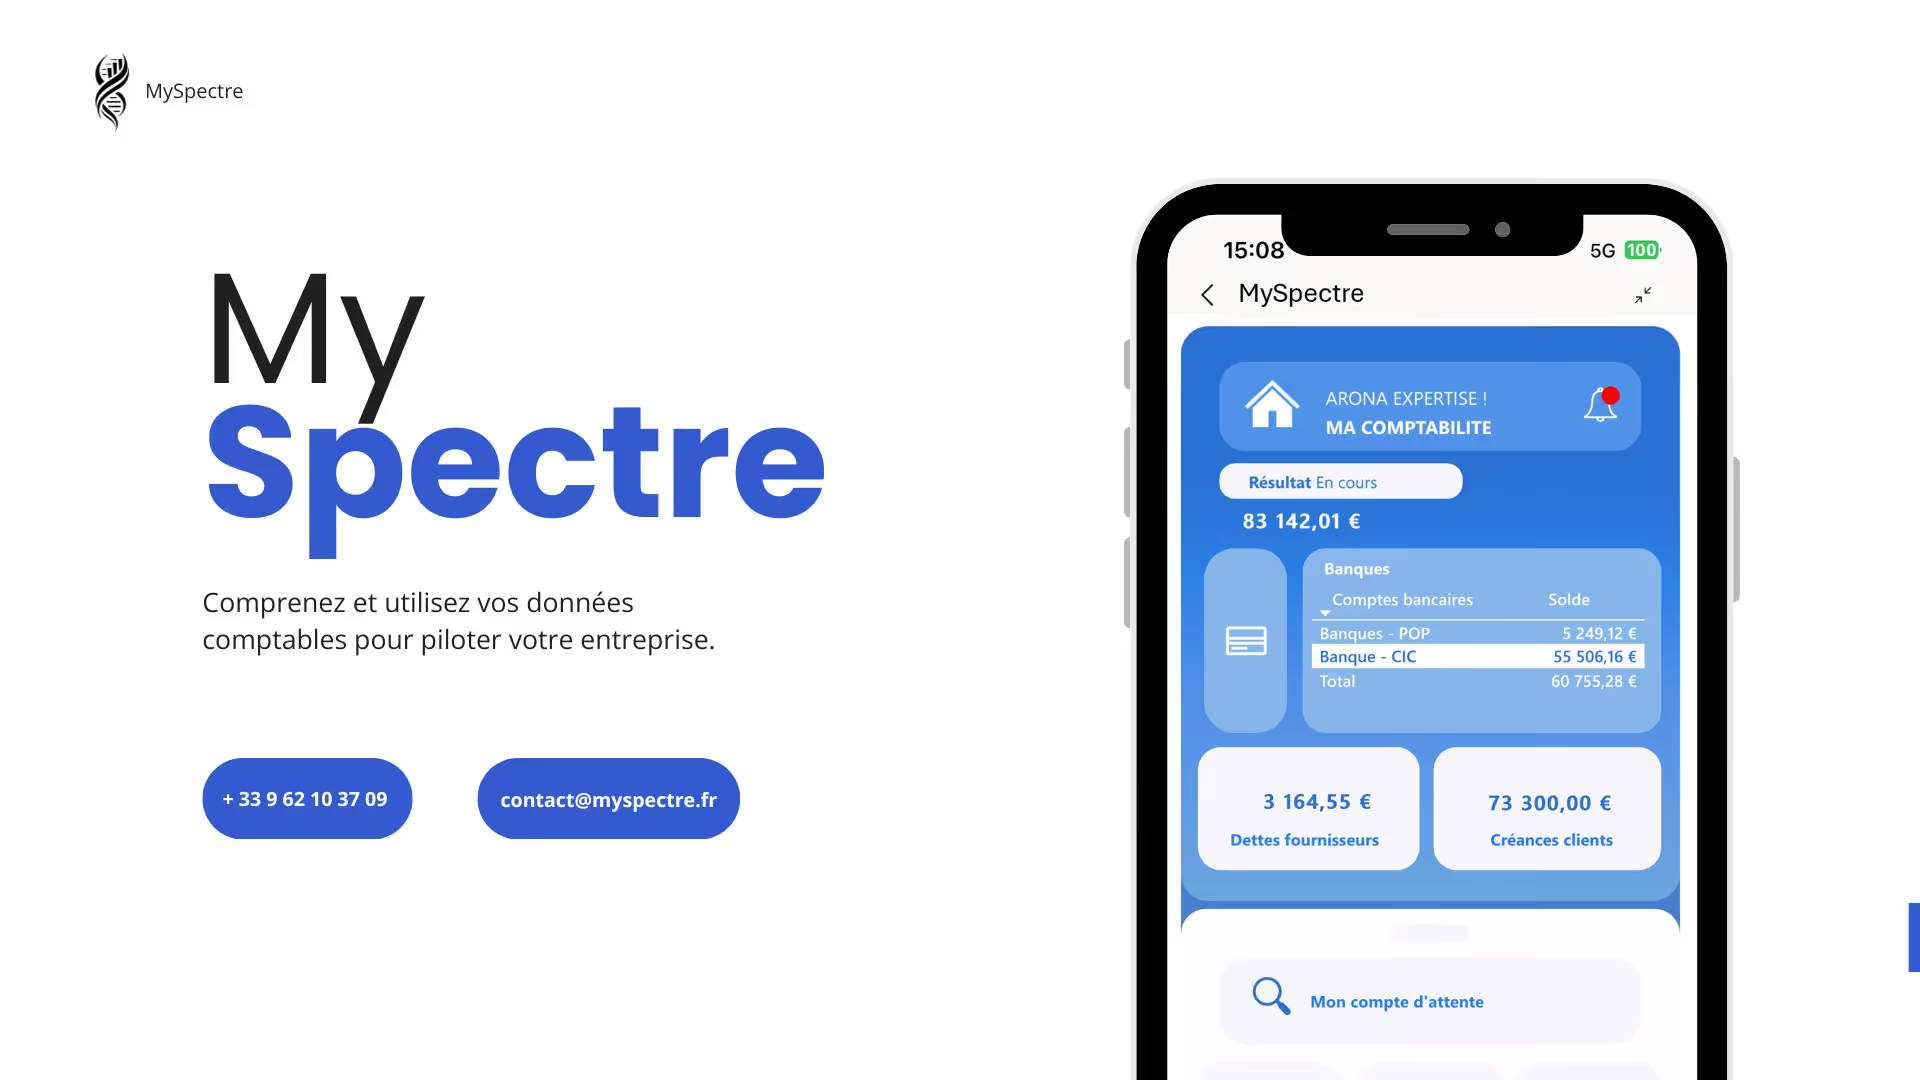
MySpectre est un outil de pilotage financier qui s'appuie sur votre comptabilité. Le module Comptable intègre vos écritures (fichier des écritures comptables, journaux, balances) et en tire le chiffre d'affaires, les charges, la marge et le résultat d'exploitation, mois par mois. L'analyse pluriannuelle compare chaque période à l'exercice précédent, ce qui répond au premier critère. Le module KPI ajoute l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette, soit les indicateurs des trois axes décrits plus haut. L'outil se consulte depuis un ordinateur, une tablette ou un mobile. Chaque trimestre, l'offre avec coaching propose un point avec un expert-comptable pour interpréter les écarts, ce qui répond au dernier critère. MySpectre ne remplace ni votre logiciel comptable ni votre outil de facturation : il lit leurs données et les rend lisibles. Il a été conçu par le cabinet d'expertise comptable Arona Expertise pour les dirigeants qui souhaitent comprendre leurs chiffres sans devenir financiers.
Les erreurs de lecture à éviter
La première erreur est de lire un ratio isolément. Un excédent brut d'exploitation de 7,5 % du chiffre d'affaires ne signifie rien sans son historique et sans la référence du secteur : ce qui est correct dans la distribution peut être préoccupant dans le conseil. L'analyse vaut par la comparaison, pas par le chiffre brut.
La deuxième erreur est de conclure à partir d'un seul mois. Les ventes saisonnières, les factures décalées, les provisions de fin d'exercice déforment un mois isolé. Mieux vaut regarder une tendance sur plusieurs mois. La troisième est de confondre résultat et trésorerie : une entreprise rentable peut manquer d'argent si son besoin en fonds de roulement gonfle, comme dans notre exemple. La quatrième est d'analyser sur une comptabilité incomplète : si les écritures de fin de mois ne sont pas passées, les soldes sont faux et l'outil le plus performant produira une analyse trompeuse. Enfin, la dernière erreur est de multiplier les indicateurs. Cinq à dix indicateurs bien choisis, suivis chaque mois, valent mieux qu'un tableau de quarante lignes que personne ne lit. Pour partir d'un socle, voir notre article sur les indicateurs essentiels du tableau de bord financier.
Ce qu'il faut retenir
- Un logiciel d'analyse financière ne se contente pas d'afficher : il compare, décompose et explique les écarts
- Trois axes se complètent : activité et rentabilité, structure financière, trésorerie et capacité de financement
- Dans l'exemple, le chiffre d'affaires progresse de 6,7 % mais l'excédent brut d'exploitation recule de 22,4 % : marge, charges externes et personnel expliquent l'écart
- Le besoin en fonds de roulement passe de 48 à 57 jours de chiffre d'affaires et la trésorerie nette de 110 000 à 70 000 € malgré un résultat positif
- Six critères de choix : comparaison native, descente vers la cause, reprise de la comptabilité, couverture des trois axes, lisibilité, accompagnement humain
- Un ratio se lit en tendance et en comparaison, jamais isolément
FAQ : Logiciel d'analyse financière
La comptabilité enregistre les opérations et produit les comptes annuels. L'analyse financière exploite ces comptes pour expliquer l'évolution du résultat, de la structure financière et de la trésorerie, et éclairer les décisions. La comptabilité fournit la matière première ; l'analyse l'interprète.
On retient généralement la marge brute, la valeur ajoutée, l'excédent brut d'exploitation, le résultat d'exploitation et le résultat net pour l'activité ; le fonds de roulement net global et le besoin en fonds de roulement pour la structure ; la trésorerie nette et la capacité d'autofinancement pour la capacité de financement.
Chaque mois pour l'activité et la trésorerie, à condition que la comptabilité soit à jour, et au moins chaque trimestre pour la structure financière. Une analyse annuelle seule arrive trop tard pour corriger les dérives de l'exercice.
Un tableur permet de la faire, mais il exige de ressaisir ou d'importer les données à chaque période et de maintenir les formules. Cela fonctionne tant que la personne qui l'a construit s'en occupe. Un outil branché sur la comptabilité réduit le risque d'erreur et rend le suivi régulier.
Non. Le logiciel calcule et compare ; l'expert-comptable valide les données, apporte la connaissance du secteur et aide à décider. Les deux sont complémentaires : l'outil donne la régularité, l'expert donne l'interprétation.
À lire aussi
Découvrir MySpectre
MySpectre se branche sur votre comptabilité pour suivre chaque mois votre chiffre d'affaires, votre marge, votre résultat et votre trésorerie, comparés à l'exercice précédent.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


