Logiciel de suivi de la rentabilité d'une entreprise : mesurer, comparer, anticiper
« Mon entreprise est-elle rentable ? » est la question que se pose tout dirigeant, et la réponse est rarement un simple oui ou non. Une entreprise peut afficher un bénéfice et rester fragile ; elle peut gagner de l'argent sur le papier et en manquer sur son compte en banque ; elle peut être rentable pour ses actionnaires sans l'être pour son activité. Quand un dirigeant tape « logiciel de suivi de la rentabilité d'une entreprise » dans un moteur de recherche, il cherche un instrument pour répondre à cette question de façon régulière, sans attendre le bilan. Ce guide distingue les trois niveaux de rentabilité à suivre, explique le seuil de rentabilité et la marge de sécurité, déroule un exemple chiffré où une entreprise rentable à 10 % de résultat d'exploitation voit ce résultat fondre de 60 % avec seulement 10 % de ventes en moins, et décrit les critères pour choisir un outil de suivi et la façon d'en faire un rituel.
Rentabilité n'est pas trésorerie, ni chiffre d'affaires
Trois confusions reviennent systématiquement et faussent le suivi. La première est de confondre rentabilité et chiffre d'affaires : une entreprise qui vend beaucoup peut gagner peu, si ses coûts suivent ou si ses prix sont bas. La deuxième est de confondre rentabilité et trésorerie : le résultat comptable intègre des charges non décaissées, comme les amortissements, et ignore des flux qui comptent pour la banque, comme le remboursement d'un emprunt ou l'augmentation des stocks. La troisième est de raisonner sur un seul chiffre : un résultat de 100 000 € est confortable pour une entreprise de 500 000 € de chiffre d'affaires, dérisoire pour une entreprise de 20 millions.
Suivre la rentabilité suppose donc de mettre le résultat en regard d'une base : les ventes, les capitaux, le niveau d'activité. Chaque base donne un ratio, et chaque ratio répond à une question différente. Pour la lecture de la trésorerie, notre guide sur le logiciel de suivi de trésorerie complète utilement cette approche.
Les trois niveaux de rentabilité à suivre
| Niveau | Formule | Question posée | Utilité |
|---|---|---|---|
| Rentabilité commerciale | Résultat d'exploitation ÷ chiffre d'affaires | Combien l'activité garde-t-elle sur chaque euro vendu ? | Piloter prix, marges et charges |
| Rentabilité économique | Résultat d'exploitation ÷ capitaux investis | Les capitaux engagés dans l'activité rapportent-ils assez ? | Juger un investissement, comparer à un coût de financement |
| Rentabilité financière | Résultat net ÷ capitaux propres | Que rapporte l'argent des associés ? | Rémunérer les apporteurs de capitaux |
La rentabilité commerciale se suit tous les mois, car elle réagit immédiatement aux variations de prix et de charges. La rentabilité économique et la rentabilité financière évoluent plus lentement et se calculent surtout à la clôture, ou chaque trimestre pour une entreprise en croissance. Les trois ensemble offrent un tableau complet : une rentabilité commerciale élevée avec une rentabilité économique faible signale une entreprise qui immobilise trop de capitaux ; une rentabilité économique correcte avec une rentabilité financière faible peut révéler un poids excessif des charges financières ou de l'impôt.
Le seuil de rentabilité : le niveau d'activité qui équilibre les comptes
Les ratios disent comment l'entreprise gagne de l'argent à son niveau d'activité actuel. Le seuil de rentabilité, aussi appelé point mort, dit à partir de quel niveau d'activité elle commence à en gagner. Son calcul repose sur la distinction entre charges variables, qui évoluent avec l'activité (achats, sous-traitance, commissions), et charges fixes, qui ne bougent pas à court terme (loyers, salaires de structure, abonnements).
Taux de marge sur coûts variables = marge sur coûts variables ÷ chiffre d'affaires
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
Marge de sécurité = chiffre d'affaires − seuil de rentabilité
La marge de sécurité, exprimée en pourcentage du chiffre d'affaires, indique de combien les ventes peuvent baisser avant que l'entreprise ne passe en perte. Plus elle est faible, plus l'entreprise est vulnérable à un choc de demande. Notre article sur le logiciel de contrôle de gestion montre comment suivre ce type d'écart par rapport au budget.
Un exemple : rentable aujourd'hui, fragile demain
Prenons une entreprise de services de dix-huit salariés. Cette année, son chiffre d'affaires atteint 1 800 000 €, ses charges variables 720 000 € et ses charges fixes 900 000 €. L'an dernier, elle réalisait 1 700 000 € de chiffre d'affaires, avec 697 000 € de charges variables et 840 000 € de charges fixes. Voici ce que donne le suivi de sa rentabilité sur les deux exercices.
| Indicateur | Année N-1 | Année N | Lecture |
|---|---|---|---|
| Chiffre d'affaires | 1 700 000 € | 1 800 000 € | +5,9 % |
| Marge sur coûts variables | 1 003 000 € (59,0 %) | 1 080 000 € (60,0 %) | +1 point |
| Charges fixes | 840 000 € | 900 000 € | +7,1 % |
| Résultat d'exploitation | 163 000 € (9,6 %) | 180 000 € (10,0 %) | +10,4 % |
| Résultat net | 105 750 € (6,2 %) | 117 000 € (6,5 %) | +10,6 % |
| Rentabilité économique | 14,8 % | 15,0 % | Stable |
| Rentabilité financière | 19,6 % | 19,5 % | Stable |
| Seuil de rentabilité | 1 423 729 € | 1 500 000 € | +5,4 % |
| Marge de sécurité | 276 271 € (16,3 %) | 300 000 € (16,7 %) | Stable |
Tous les voyants sont au vert : la rentabilité commerciale progresse légèrement, les rentabilités économique et financière sont stables et élevées, la marge de sécurité représente un sixième du chiffre d'affaires. Un dirigeant qui s'arrêterait là pourrait conclure que l'entreprise est solide. Un indicateur supplémentaire nuance pourtant le diagnostic : le levier opérationnel.
Le levier opérationnel : pourquoi 10 % de ventes en moins font perdre 60 % du résultat
Quand les charges fixes pèsent lourd, une baisse des ventes ne se répercute pas proportionnellement sur le résultat, mais bien plus fortement. Le levier opérationnel mesure cet effet de démultiplication.
Ici : 1 080 000 ÷ 180 000 = 6
Un levier de 6 signifie qu'une variation de 1 % du chiffre d'affaires entraîne une variation d'environ 6 % du résultat d'exploitation, dans les deux sens. L'entreprise de l'exemple y est exposée. Le tableau suivant simule des baisses d'activité, en supposant que les charges variables suivent les ventes et que les charges fixes restent constantes.
| Scénario | Chiffre d'affaires | Résultat d'exploitation | Taux de résultat | Variation du résultat |
|---|---|---|---|---|
| Situation actuelle | 1 800 000 € | 180 000 € | 10,0 % | — |
| Ventes −5 % | 1 710 000 € | 126 000 € | 7,4 % | −30 % |
| Ventes −10 % | 1 620 000 € | 72 000 € | 4,4 % | −60 % |
| Ventes −15 % | 1 530 000 € | 18 000 € | 1,2 % | −90 % |
| Ventes −16,7 % | 1 500 000 € | 0 € | 0 % | Seuil atteint |
L'entreprise est donc rentable, mais ce niveau de rentabilité repose sur un chiffre d'affaires qu'il faut maintenir. Une baisse de 10 % des ventes, qui n'a rien d'exceptionnel dans un marché cyclique, ramène le taux de résultat à 4,4 %. Une baisse de 15 % l'amène à la limite. Ce type de raisonnement conduit à des décisions concrètes : transformer une partie des charges fixes en charges variables, par exemple en recourant à la sous-traitance plutôt qu'à l'embauche, constituer une réserve de trésorerie, ou ne pas engager de nouveaux coûts fixes sans visibilité sur le carnet de commandes.

Ce qu'un bon suivi doit permettre de voir
Au-delà du calcul ponctuel, le suivi régulier de la rentabilité vise quatre usages complémentaires.
- Détecter une dérive. Un taux de marge ou de résultat qui s'érode mois après mois se corrige d'autant plus facilement qu'il est repéré tôt. Notre guide sur le logiciel d'analyse financière montre comment remonter d'un écart à sa cause
- Mesurer l'effet d'une décision. Une hausse de prix, une embauche, un nouveau local : le suivi dit, quelques mois plus tard, si la rentabilité a réagi comme prévu
- Se positionner dans le temps. Comparer la rentabilité du mois ou du trimestre à la même période de l'année précédente neutralise la saisonnalité
- Préparer les rendez-vous extérieurs. Banquier, investisseur, repreneur : tous regardent la rentabilité et sa tendance avant de s'engager
Tableur, logiciel comptable, outil dédié : que choisir pour suivre la rentabilité
| Option | Points forts | Limites |
|---|---|---|
| Tableur | Souple, permet de modéliser le seuil de rentabilité et des scénarios | Ressaisie mensuelle, risque d'erreur, suivi irrégulier |
| Logiciel comptable | Source fiable des chiffres, états de gestion de base | Peu de comparaison automatique, indicateurs limités |
| Outil de pilotage financier | Branché sur la comptabilité, comparaison avec l'exercice précédent, indicateurs mensuels | Calculs de scénarios à compléter selon l'outil |
Une combinaison fréquente associe un outil de pilotage pour le suivi mensuel et un tableur pour les simulations ponctuelles, comme celles du seuil de rentabilité. Cette répartition laisse à l'outil la régularité et au tableur la souplesse. Pour situer les familles d'outils les unes par rapport aux autres, voir le comparatif logiciel comptable ou logiciel de pilotage financier.
Six critères pour choisir un logiciel de suivi de la rentabilité
- Calcule-t-il les marges et les résultats mensuellement ? La rentabilité commerciale se suit chaque mois, pas chaque année
- Compare-t-il à l'exercice précédent ? Un taux de résultat n'a de sens qu'avec son historique
- Reprend-il directement la comptabilité ? Un outil alimenté par les écritures garantit la cohérence avec les comptes
- Donne-t-il accès aux soldes intermédiaires ? Marge, excédent brut d'exploitation, résultat d'exploitation : ils localisent la perte de rentabilité
- Est-il lisible pour un non-financier ? Un taux compris est un taux consulté
- Propose-t-il un regard d'expert ? Interpréter un ratio, fixer le seuil de rentabilité, arbitrer entre charges fixes et variables demandent un avis professionnel
Comment MySpectre aide à suivre la rentabilité
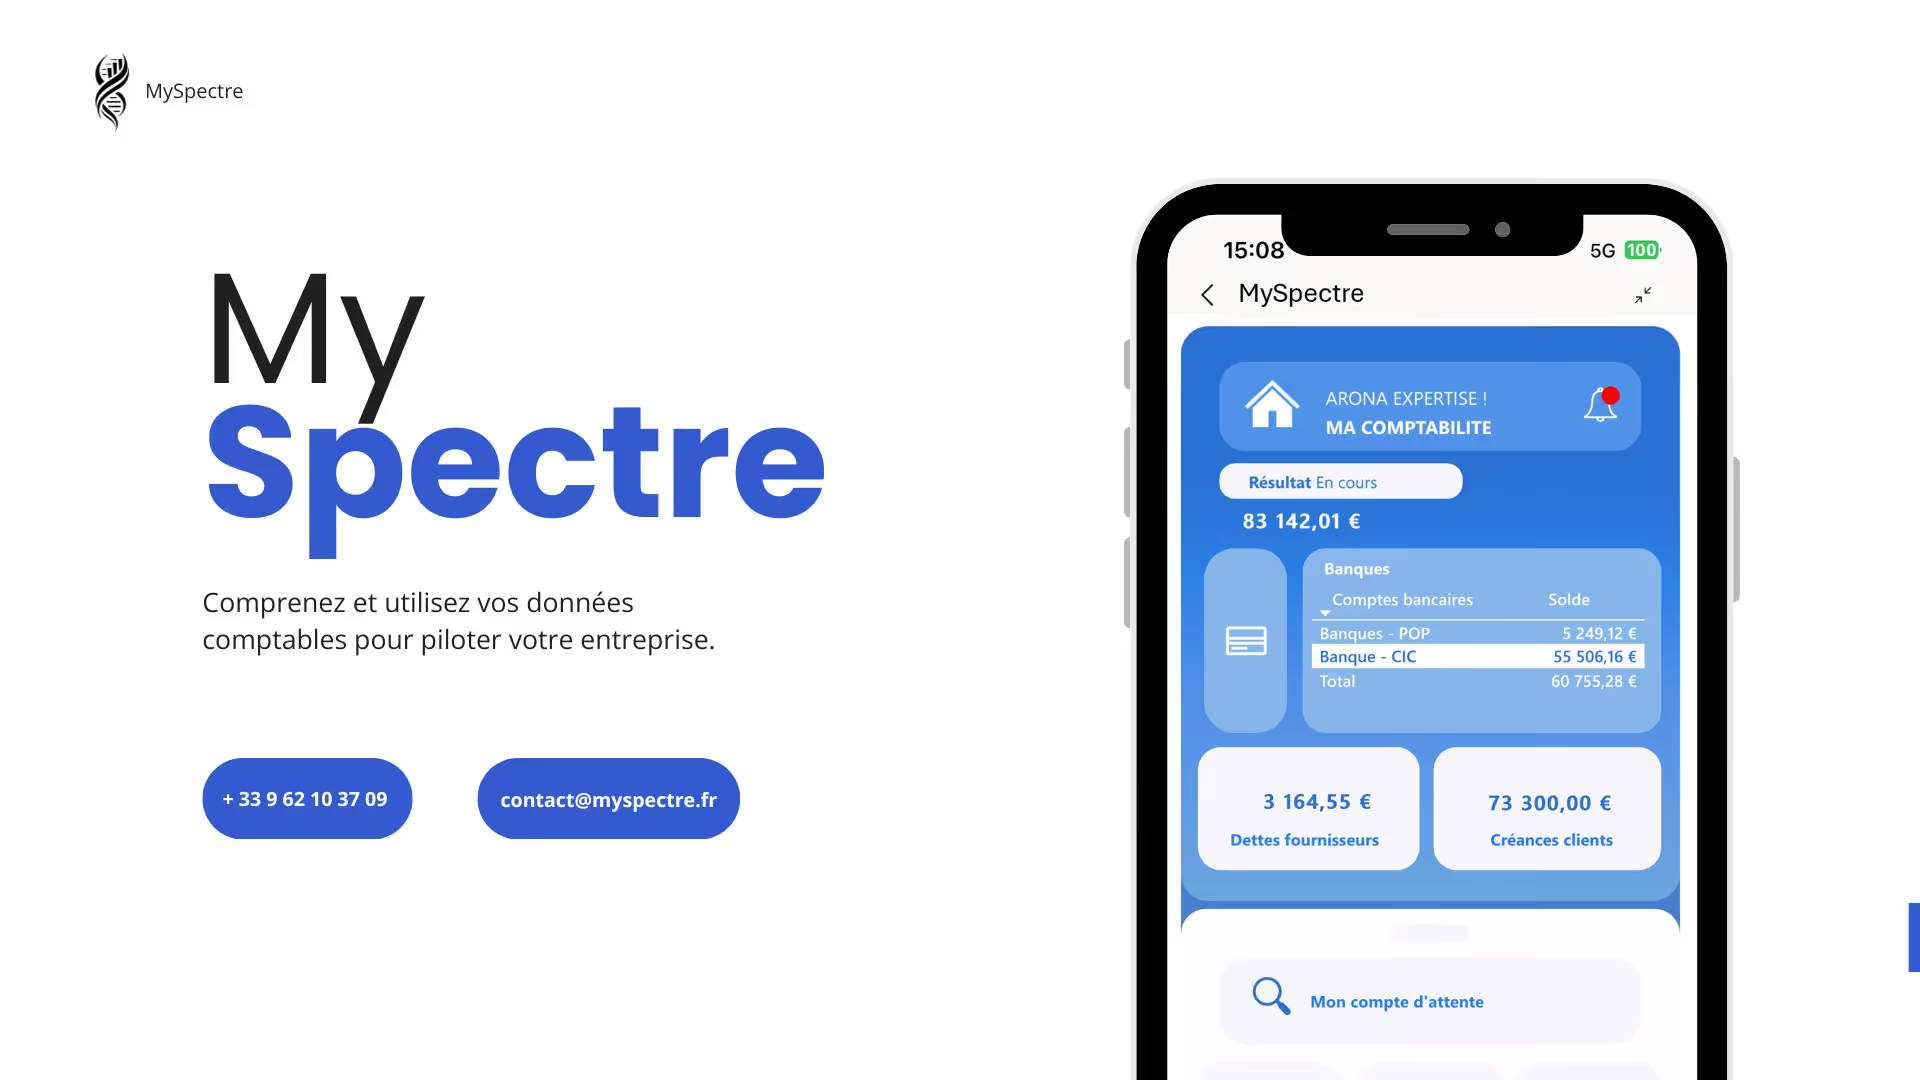
MySpectre est un outil de pilotage financier branché sur la comptabilité. Son module Comptable intègre vos écritures (fichier des écritures comptables, journaux, balances) et fait apparaître, mois par mois, le chiffre d'affaires, les charges, la marge et le résultat d'exploitation, c'est-à-dire la base de la rentabilité commerciale. L'analyse pluriannuelle compare chaque période à l'exercice précédent, ce qui permet de voir si le taux de marge ou de résultat progresse ou s'érode. Le module KPI ajoute l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette, utiles pour relier rentabilité et trésorerie. L'outil se consulte depuis un ordinateur, une tablette ou un mobile. Le calcul du seuil de rentabilité et la répartition entre charges fixes et variables restent à définir avec votre expert-comptable, à partir des chiffres que MySpectre met à jour. L'offre avec coaching prévoit à cet effet un point trimestriel avec un expert-comptable. MySpectre ne remplace ni le logiciel comptable ni l'outil de facturation : il rend leurs données lisibles. Il a été conçu par le cabinet d'expertise comptable Arona Expertise. Notre guide sur le logiciel de suivi financier détaille cette approche globale.
Installer un rituel de suivi en trois étapes
- Étape 1 : choisir trois à cinq indicateurs de rentabilité. Par exemple le taux de marge, le taux de résultat d'exploitation, la rentabilité économique à la clôture et la marge de sécurité. Fixer pour chacun une valeur de référence, celle de l'an dernier ou un objectif
- Étape 2 : documenter la répartition des charges fixes et variables. Avec l'expert-comptable, classer les principaux postes, noter les hypothèses et les réviser chaque année
- Étape 3 : consacrer trente minutes par mois à la lecture. Comparer, repérer l'écart, décider d'une action ou décider de surveiller, et noter la décision
Ces étapes se mettent en place en un à deux mois. Le plus difficile n'est pas technique, mais organisationnel : tenir le rendez-vous mensuel avec soi-même. Un moyen simple consiste à l'inscrire à l'agenda au même moment que la réception de la situation comptable mensuelle.
Les erreurs à éviter
La première erreur est de se contenter du résultat net de fin d'année : il arrive trop tard et mélange l'exploitation, le financier et l'impôt. La deuxième est de lire un taux de rentabilité sans le comparer à son historique et à sa référence sectorielle : 10 % de résultat d'exploitation est une très bonne performance dans certains métiers, une performance médiocre dans d'autres. La troisième est d'ignorer le levier opérationnel, qui transforme une baisse modeste des ventes en chute du résultat, comme dans notre exemple.
La quatrième erreur est de confondre rentabilité et capacité à financer : une entreprise rentable peut manquer de trésorerie si son besoin en fonds de roulement augmente ou si elle rembourse un emprunt important, ce qui renvoie à l'étude de la capacité d'autofinancement. La cinquième est de calculer des ratios sur une comptabilité incomplète : sans écritures à jour, les marges mensuelles sont fausses. Enfin, beaucoup de dirigeants multiplient les ratios sans en tirer de décision. Mieux vaut quelques indicateurs suivis avec constance que vingt jamais commentés.
Ce qu'il faut retenir
- La rentabilité se suit à trois niveaux : commerciale (résultat ÷ ventes), économique (résultat ÷ capitaux investis) et financière (résultat net ÷ capitaux propres)
- Le seuil de rentabilité donne le niveau d'activité qui équilibre les comptes ; dans l'exemple, 1 500 000 € pour 1 800 000 € de ventes, soit une marge de sécurité de 16,7 %
- Le levier opérationnel de 6 explique qu'une baisse de 10 % des ventes réduit le résultat de 60 %
- Rentabilité, chiffre d'affaires et trésorerie sont trois choses différentes à suivre séparément
- Le suivi vaut par la comparaison dans le temps et par la décision qu'il déclenche
- La répartition entre charges fixes et variables est une hypothèse à documenter avec l'expert-comptable
FAQ : Logiciel de suivi de la rentabilité d'une entreprise
On parle de profitabilité pour la capacité à dégager un résultat à partir du chiffre d'affaires, soit ce que nous appelons rentabilité commerciale. La rentabilité, au sens large, rapporte le résultat aux capitaux engagés. Les deux se suivent, mais répondent à des questions différentes.
Il n'existe pas de taux universel : tout dépend du secteur, de l'intensité en capital et de la taille. La comparaison pertinente se fait avec l'historique de l'entreprise et avec des entreprises du même métier, avec l'aide d'un expert-comptable qui connaît les références sectorielles.
Il faut d'abord classer les charges en fixes et variables, en s'appuyant sur la balance comptable et sur la nature de chaque poste. Cette classification est une estimation, à documenter et à revoir chaque année. L'expert-comptable peut la préparer avec vous en une séance.
Chaque mois pour la rentabilité commerciale, à condition que la comptabilité soit à jour, et à la clôture ou chaque trimestre pour les rentabilités économique et financière, qui évoluent plus lentement.
Oui. Le résultat comptable ne tient pas compte du remboursement des emprunts, des investissements ni de l'augmentation du besoin en fonds de roulement. Une entreprise en forte croissance, notamment, peut être rentable et pourtant consommer de la trésorerie.
À lire aussi
Découvrir MySpectre
MySpectre se branche sur votre comptabilité pour suivre chaque mois votre chiffre d'affaires, votre marge, votre résultat et votre trésorerie, comparés à l'exercice précédent.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


