Logiciel de contrôle de gestion pour PME : budget, écarts et pilotage sans service dédié
Dans une grande entreprise, le contrôle de gestion est un service de plusieurs personnes. Dans une PME de trente ou quarante salariés, il n'existe presque jamais en tant que tel : c'est le dirigeant, parfois un responsable administratif, qui s'en charge entre deux rendez-vous. Pourtant, la question que le contrôle de gestion traite est universelle : l'entreprise fait-elle ce qu'elle avait prévu, et sinon, pourquoi ? Un dirigeant qui cherche un « logiciel de contrôle de gestion pour PME » cherche en réalité un moyen de comparer régulièrement le réalisé au prévu, d'expliquer les écarts et d'en tirer des actions, sans monter une usine à gaz. Ce guide présente ce que recouvre le contrôle de gestion dans une PME, un exemple chiffré où le chiffre d'affaires dépasse le budget alors que le résultat s'effondre de moitié, la méthode de décomposition des écarts, les critères pour choisir entre tableur, ERP et outil dédié, et une mise en place réaliste en trois étapes.
Contrôle de gestion, comptabilité, pilotage : ce qui les distingue
Ces trois mots circulent souvent comme des synonymes. Ils répondent pourtant à des questions différentes, ce qui explique que l'on se trompe d'outil.
| Discipline | Question posée | Regard | Livrable type |
|---|---|---|---|
| Comptabilité | Qu'est-il arrivé ? | Passé, obligations légales | Bilan, compte de résultat |
| Pilotage financier | Où en est-on par rapport à l'an dernier ? | Passé récent, tendances | Indicateurs mensuels comparés à N-1 |
| Contrôle de gestion | Fait-on ce qu'on avait prévu, et pourquoi pas ? | Prévu contre réalisé, avenir proche | Budget, tableau d'écarts, plan d'action |
Le contrôle de gestion se distingue donc par la présence d'un référentiel de comparaison choisi par l'entreprise, le budget, et non simplement subi comme l'exercice précédent. C'est ce qui lui donne sa force : une dérive est détectée par rapport à un objectif que le dirigeant avait lui-même fixé. C'est aussi ce qui le rend exigeant : sans budget sérieux, il n'y a rien à contrôler. Notre guide sur la façon de construire un budget prévisionnel réaliste détaille cette première brique.
Les quatre briques du contrôle de gestion en PME
Quelle que soit la taille de l'entreprise, le dispositif repose sur quatre briques qui s'enchaînent chaque mois.
- Le budget. Des objectifs chiffrés, mois par mois, pour le chiffre d'affaires, la marge, les principales charges et la trésorerie. Il doit être réaliste, sans quoi les écarts n'apprennent rien
- Le réalisé. Les données issues de la comptabilité, arrêtées chaque mois. Le contrôle de gestion ne vaut que par la fiabilité et la rapidité de cette source
- L'analyse des écarts. La comparaison du réalisé au budget, puis la décomposition de chaque écart en causes (volume, prix, coût, mix)
- Les actions. Pour chaque écart significatif, une décision datée et un responsable, vérifiée à la revue suivante
Dans une PME, la difficulté n'est pas de comprendre ces briques, mais de les tenir dans la durée avec peu de temps disponible. C'est ce qui oriente le choix de l'outil : le meilleur logiciel de contrôle de gestion est celui qui sera réellement alimenté chaque mois.
Un exemple : le chiffre d'affaires dépasse le budget, le résultat s'effondre
Prenons une PME de distribution de quarante salariés. Son budget annuel prévoyait de vendre 30 000 unités à 100 € en moyenne, soit 3 000 000 € de chiffre d'affaires, avec un coût d'achat de 58 € par unité. Les charges de structure budgétées s'élèvent à 1 000 000 €. Voici le budget face au réalisé.
| Poste | Budget | Réalisé | Écart |
|---|---|---|---|
| Unités vendues | 30 000 | 33 000 | +10,0 % |
| Prix de vente moyen | 100 € | 95 € | −5,0 % |
| Chiffre d'affaires | 3 000 000 € | 3 135 000 € | +135 000 € |
| Coût d'achat unitaire | 58 € | 60 € | +3,4 % |
| Marge brute | 1 260 000 € (42,0 %) | 1 155 000 € (36,8 %) | −105 000 € |
| Charges de structure | 1 000 000 € | 1 030 000 € | +30 000 € |
| Résultat d'exploitation | 260 000 € (8,7 %) | 125 000 € (4,0 %) | −135 000 € |
Vu depuis le seul chiffre d'affaires, l'année est un succès : 135 000 € au-dessus du budget. Vu depuis le résultat d'exploitation, c'est un décrochage : 135 000 € en dessous, soit presque la moitié de l'objectif. C'est l'illustration classique de ce que le contrôle de gestion apporte et que la comptabilité seule ne dit pas. Il reste à comprendre d'où vient ce basculement.
Décomposer l'écart : volume, prix, coût
L'écart de marge brute, de −105 000 €, se décompose en trois effets que l'on calcule séparément.
Effet prix = (prix réalisé − prix budgété) × unités réalisées
Effet coût = −(coût réalisé − coût budgété) × unités réalisées
Appliquées à notre exemple, ces formules donnent le tableau suivant.
| Effet | Calcul | Montant | Lecture |
|---|---|---|---|
| Volume | 3 000 unités × 42 € | +126 000 € | Les ventes dépassent l'objectif |
| Prix | −5 € × 33 000 unités | −165 000 € | Les remises consenties pour gagner du volume |
| Coût d'achat | −2 € × 33 000 unités | −66 000 € | Les prix d'achat ont augmenté |
| Total | −105 000 € | Écart de marge brute |
La lecture change radicalement. Le volume supplémentaire a bien créé 126 000 € de marge, mais les remises en ont détruit 165 000 € et la hausse des coûts d'achat 66 000 €. L'entreprise a, en réalité, acheté son volume avec des prix cassés, sans répercuter la hausse de ses achats. Deux décisions en découlent : encadrer les remises commerciales, par exemple avec un seuil de validation, et renégocier ou répercuter les coûts d'achat. Aucune de ces deux décisions n'apparaît dans le chiffre d'affaires, seul indicateur qui semblait bon.

Les écarts de charges : où se cachent les 30 000 €
Les charges de structure dépassent le budget de 30 000 €, soit 3 %. Un écart de cette taille passe facilement inaperçu dans le total. La décomposition par poste le localise.
| Poste | Budget | Réalisé | Écart |
|---|---|---|---|
| Charges de personnel de structure | 620 000 € | 640 000 € | +20 000 € |
| Charges externes | 280 000 € | 295 000 € | +15 000 € |
| Autres charges | 100 000 € | 95 000 € | −5 000 € |
| Total | 1 000 000 € | 1 030 000 € | +30 000 € |
Le personnel pèse pour 20 000 € et les charges externes pour 15 000 €, partiellement compensés par un poste favorable. L'écart de personnel peut venir d'une embauche anticipée, d'heures supplémentaires pour absorber le volume ou d'une prime non budgétée : la cause se vérifie auprès du responsable concerné. Cette étape est essentielle : un écart chiffré sans explication n'est qu'un constat. Notre article sur le logiciel d'analyse financière développe la lecture des soldes intermédiaires qui complète cette approche.
Une revue mensuelle en une heure
Le rituel compte autant que l'outil. Une revue mensuelle efficace tient en une heure et suit toujours le même déroulé.
- Dix minutes sur le résultat. Le chiffre d'affaires, la marge et le résultat contre le budget, cumul depuis le début de l'année
- Vingt minutes sur les écarts significatifs. Seuls ceux qui dépassent un seuil convenu à l'avance, par exemple 5 % ou 10 000 €, sont décomposés et expliqués
- Vingt minutes sur les actions. Pour chaque écart défavorable, une décision, un responsable et une échéance
- Dix minutes sur le prochain mois. Les risques, les opportunités et la mise à jour de la prévision
Ce format force à se concentrer sur l'exception plutôt que sur l'exhaustivité. La revue ne passe pas en revue tous les comptes : elle traite uniquement ce qui sort du cadre. Elle demande néanmoins que les chiffres soient prêts dans les premiers jours du mois, ce qui suppose une comptabilité à jour. Pour la mise en forme des indicateurs à présenter, voir notre guide sur le logiciel de tableau de bord d'entreprise.
Tableur, ERP ou outil dédié : comparer les options
Trois grandes options s'offrent à une PME pour outiller son contrôle de gestion. Aucune n'est universellement meilleure ; chacune convient à un profil.
| Option | Points forts | Limites | Convient à |
|---|---|---|---|
| Tableur | Souple, peu coûteux, maîtrisé par le dirigeant | Ressaisie, risque d'erreur de formule, dépendance à son auteur | Petites structures, budget simple |
| ERP | Données intégrées, analyse par centre de coût | Déploiement long, coût, paramétrage lourd | PME structurées, plusieurs activités |
| Outil de pilotage ou de contrôle de gestion dédié | Branché sur la comptabilité, comparaisons automatiques, rapide à installer | Profondeur variable selon l'outil, budget à intégrer | PME sans service financier |
Dans la pratique, beaucoup de PME combinent deux options : un tableur pour construire et réviser le budget, et un outil branché sur la comptabilité pour mesurer le réalisé sans ressaisie. Cette combinaison limite la part manuelle à la seule étape qui exige du jugement, la construction du budget. Pour situer les familles d'outils, le guide sur le logiciel de gestion financière pour PME compare ce que chacune couvre.
Six critères pour choisir un logiciel de contrôle de gestion
- Le budget est-il intégrable ? L'outil doit permettre de saisir ou d'importer un budget mensuel et de le comparer au réalisé
- Le réalisé vient-il de la comptabilité ? Une source unique évite les écarts de chiffres entre le dirigeant et l'expert-comptable
- La décomposition des écarts est-elle possible ? Un simple écart global n'explique rien ; il faut pouvoir descendre par poste
- La fréquence de mise à jour convient-elle ? Un contrôle mensuel suppose une clôture mensuelle
- L'outil est-il lisible par le dirigeant seul ? Si seul l'administrateur de l'outil comprend les écrans, le dispositif s'arrête à son départ
- Un accompagnement est-il disponible ? L'interprétation d'un écart gagne à être partagée avec un professionnel
Ce que MySpectre apporte, et ce qu'il n'apporte pas
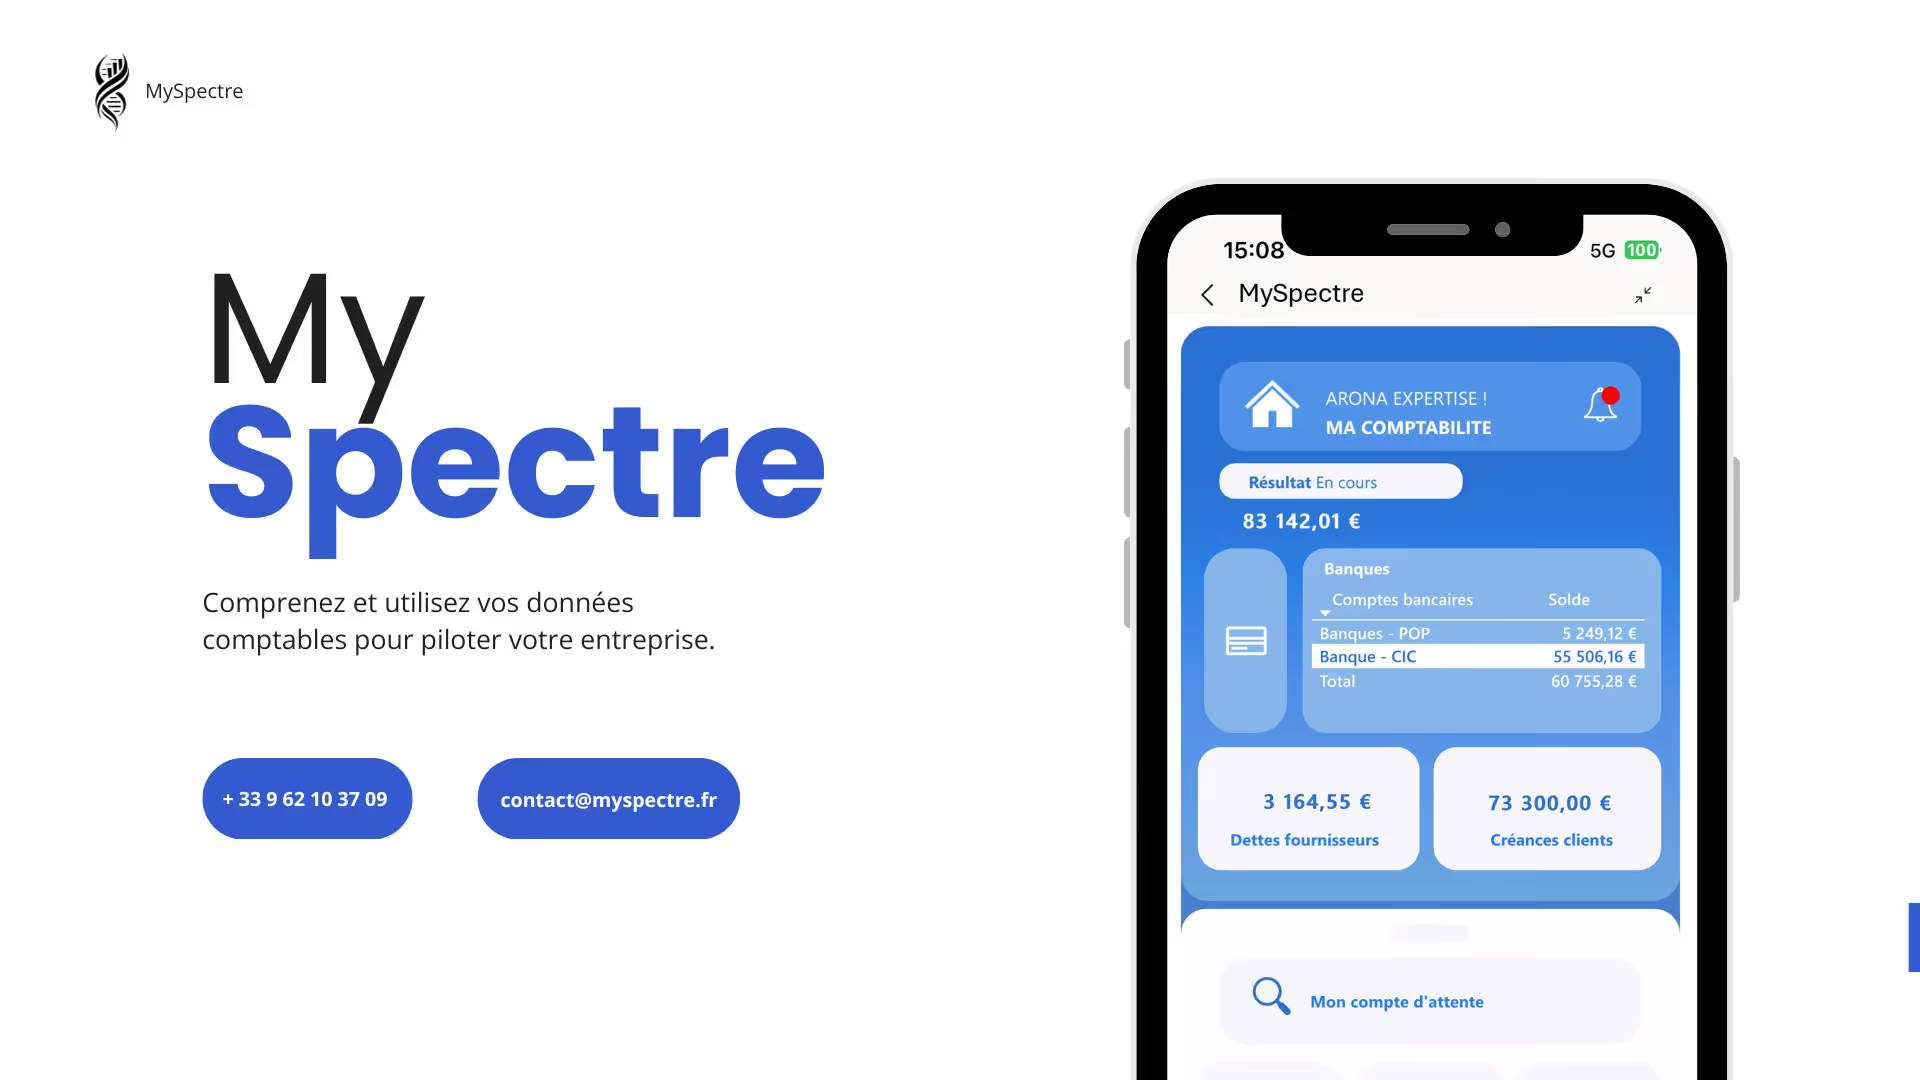
MySpectre est un outil de pilotage financier branché sur la comptabilité, pas un logiciel de budgétisation. Il couvre la brique du réalisé et de la comparaison dans le temps : le module Comptable intègre vos écritures (fichier des écritures comptables, journaux, balances) et fait apparaître le chiffre d'affaires, les charges, la marge et le résultat d'exploitation, mois par mois, avec une analyse pluriannuelle qui compare chaque période à l'exercice précédent. Le module KPI ajoute l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette. L'ensemble se consulte depuis un ordinateur, une tablette ou un mobile. Pour un contrôle de gestion complet, le budget se construit à part, dans un tableur par exemple, et se confronte au réalisé que MySpectre met à jour sans ressaisie. L'offre avec coaching prévoit en outre un point trimestriel avec un expert-comptable, utile pour décomposer un écart et décider de l'action. Conçu par le cabinet d'expertise comptable Arona Expertise, MySpectre s'adresse aux dirigeants qui veulent des repères lisibles sans monter un service de contrôle de gestion. Notre guide sur le logiciel de suivi financier détaille cette approche.
Mettre en place le contrôle de gestion en trois étapes
- Étape 1 : bâtir un budget simple. Cinq à dix lignes : chiffre d'affaires, marge, principales charges, trésorerie. Mieux vaut un budget grossier mais tenu qu'un modèle de cinquante lignes jamais comparé
- Étape 2 : brancher le réalisé. Obtenir de l'expert-comptable une clôture mensuelle rapide et relier les chiffres à l'outil pour éviter les ressaisies
- Étape 3 : installer la revue mensuelle. Une heure fixe, des seuils d'alerte, des actions datées, un compte rendu d'une page
Ces trois étapes s'étalent raisonnablement sur un trimestre. Le premier mois sert à construire le budget et à fiabiliser la comptabilité ; le deuxième à brancher l'outil et à tester la première comparaison ; le troisième à tenir la première revue complète. Les premières semaines révèlent presque toujours des ajustements : un poste mal découpé, un seuil trop bas qui génère trop d'alertes. Ces corrections font partie du processus et ne doivent pas décourager.
Les erreurs à éviter
La première erreur est de construire un budget irréaliste, soit trop ambitieux pour être tenable, soit trop prudent pour être utile. Un budget sans lien avec l'historique et le carnet de commandes produit des écarts permanents que plus personne ne regarde. La deuxième est de ne regarder que le chiffre d'affaires, comme dans notre exemple où il masque un décrochage du résultat. La troisième est de ne pas décomposer les écarts : constater −105 000 € de marge sans distinguer le prix, le volume et le coût empêche d'agir.
La quatrième erreur est de multiplier les indicateurs et les centres d'analyse alors que l'entreprise n'a pas les moyens de les alimenter. La cinquième est d'oublier les actions : une revue qui se termine sans décision datée n'est qu'un rapport de plus. Enfin, beaucoup de dirigeants abandonnent après deux ou trois mois parce que la clôture comptable arrive trop tard. Sécuriser ce délai avec l'expert-comptable est souvent le meilleur investissement initial. Pour structurer la fonction financière autour de ces besoins, voir notre article sur l'organisation de la fonction finance.
Ce qu'il faut retenir
- Le contrôle de gestion compare le réalisé au budget, explique les écarts et déclenche des actions
- Quatre briques s'enchaînent chaque mois : budget, réalisé, analyse des écarts, actions
- Dans l'exemple, le chiffre d'affaires dépasse le budget de 135 000 € mais le résultat d'exploitation passe de 260 000 à 125 000 €
- L'écart de marge se décompose en volume (+126 000 €), prix (−165 000 €) et coût d'achat (−66 000 €)
- Une revue mensuelle d'une heure, centrée sur les écarts au-delà d'un seuil, vaut mieux qu'un rapport exhaustif
- Tableur, ERP ou outil dédié : le bon choix dépend de la taille ; un outil branché sur la comptabilité évite les ressaisies
FAQ : Logiciel de contrôle de gestion pour PME
Il n'y a pas de seuil officiel. Dès que le dirigeant ne peut plus suivre l'activité de mémoire, soit en pratique autour d'une dizaine de salariés, comparer le réalisé à un objectif devient utile. Le dispositif peut rester très simple : quelques lignes de budget et une revue mensuelle.
Le contrôle de gestion est un outil de pilotage interne et continu, tourné vers la performance. L'audit vérifie la régularité et la sincérité des comptes, à un moment donné. Le premier aide à décider, le second à certifier.
Non. Le logiciel automatise la comparaison et la présentation, mais le budget reste une décision du dirigeant, fondée sur l'historique, le carnet de commandes et la stratégie. Un outil sans budget pertinent ne produit que des écarts sans signification.
Le seuil dépend de la taille de l'entreprise et du poste. Un repère courant consiste à retenir à la fois un pourcentage et un montant minimal, par exemple 5 % et 10 000 €, pour éviter d'analyser des écarts trop petits. Le seuil se réajuste après quelques mois d'usage.
Oui, et c'est la solution de départ de nombreuses PME. Les limites apparaissent avec la ressaisie mensuelle, les erreurs de formule et la dépendance à la personne qui l'a construit. Brancher le réalisé sur la comptabilité réduit ces risques tout en gardant le budget dans le tableur.
À lire aussi
Découvrir MySpectre
MySpectre se branche sur votre comptabilité pour suivre chaque mois votre chiffre d'affaires, votre marge, votre résultat et votre trésorerie, comparés à l'exercice précédent.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


