Logiciel KPI financiers : quels indicateurs suivre, comment les calculer et les lire
Le sigle KPI, pour « key performance indicator », est devenu un mot-valise. Dans les entreprises, on parle de KPI pour désigner aussi bien le nombre de visiteurs d'un site que le taux de marge ou le délai de paiement des clients. Quand un dirigeant recherche un « logiciel KPI financiers », il veut en réalité une chose précise : voir, sur un écran, les quelques chiffres financiers qui lui disent si son entreprise va bien, et recevoir un signal quand l'un d'eux dérape. Encore faut-il savoir lesquels choisir, comment les calculer et comment les lire sans se laisser tromper. Ce guide définit ce qu'est un véritable KPI financier, les quatre familles à couvrir, les formules de huit indicateurs essentiels, un exemple chiffré où le chiffre d'affaires progresse de 5,3 % alors que quatre signaux se dégradent en silence, et les critères pour choisir un logiciel de suivi.
Qu'est-ce qui distingue un KPI d'un simple chiffre ?
Tous les chiffres d'un compte de résultat ne sont pas des KPI. Pour mériter ce nom, un indicateur doit remplir quatre conditions. Il doit d'abord être lié à une décision : si sa variation ne change rien à ce que fait le dirigeant, il ne sert qu'à décorer le tableau de bord. Il doit ensuite être comparable : un taux de marge de 38 % n'a de sens que rapporté à celui de l'an dernier ou à celui d'un objectif. Il doit être régulier : calculé selon la même méthode, à la même fréquence, faute de quoi les variations reflètent les changements de calcul plutôt que ceux de l'entreprise. Il doit enfin être actionnable : une baisse doit pouvoir être reliée à une cause que l'on peut corriger.
Ces critères éliminent les indicateurs flatteurs mais stériles, que l'on appelle parfois indicateurs de vanité : un chiffre d'affaires en croissance sans lien avec la marge, un nombre de factures émises, un solde bancaire pris isolément. Ils justifient aussi de limiter le nombre de KPI : au-delà d'une dizaine, personne ne les lit. Notre guide sur le logiciel de tableau de bord d'entreprise montre comment les organiser à l'écran.
Les quatre familles de KPI financiers
Les indicateurs utiles se regroupent en quatre familles, chacune répondant à une question de fond. Un dispositif équilibré en couvre au moins une de chaque.
| Famille | Question posée | Exemples de KPI |
|---|---|---|
| Croissance et rentabilité | L'entreprise vend-elle plus et gagne-t-elle de l'argent ? | Croissance du chiffre d'affaires, taux de marge, taux d'excédent brut d'exploitation, taux de résultat |
| Cycle d'exploitation | Combien de temps l'argent reste-t-il immobilisé ? | Délai de paiement des clients, délai de paiement des fournisseurs, durée de stockage |
| Liquidité | L'entreprise peut-elle payer ce qu'elle doit ? | Trésorerie nette, couverture des charges en mois, besoin en fonds de roulement |
| Structure et endettement | L'entreprise est-elle solide ? | Autonomie financière, dette nette rapportée à l'excédent brut d'exploitation, fonds de roulement net global |
Chaque famille a son rythme. La croissance et la rentabilité se suivent chaque mois. Le cycle d'exploitation se surveille chaque mois ou chaque trimestre, car il évolue plus lentement mais pèse lourd sur la trésorerie. La liquidité se regarde au moins chaque mois, souvent chaque semaine. La structure et l'endettement se contrôlent chaque trimestre ou à la clôture.
Huit KPI essentiels et leurs formules
Voici huit indicateurs qui couvrent les quatre familles et se calculent à partir des seules données comptables.
Taux d'excédent brut d'exploitation = excédent brut d'exploitation ÷ chiffre d'affaires
Délai clients (jours) = créances clients TTC ÷ chiffre d'affaires TTC × 360
Délai fournisseurs (jours) = dettes fournisseurs TTC ÷ achats TTC × 360
Durée de stockage (jours) = stocks ÷ achats consommés × 360
Trésorerie nette = fonds de roulement net global − besoin en fonds de roulement
Dette nette = dettes financières − trésorerie
Autonomie financière = capitaux propres ÷ total du bilan
Deux précisions de méthode évitent des erreurs fréquentes. D'abord, les délais clients et fournisseurs se calculent en toutes taxes comprises, car les créances et les dettes figurent au bilan TTC, alors que le chiffre d'affaires et les achats s'expriment hors taxes. Mélanger les deux fausse le résultat de 20 % pour un taux de TVA courant. Ensuite, la convention de 360 jours est un usage répandu en analyse financière ; l'essentiel est de conserver la même d'une période à l'autre pour comparer.
Un exemple : la croissance qui masque quatre signaux
Prenons une PME de négoce de quarante salariés. Son chiffre d'affaires passe de 3 800 000 € à 4 000 000 €, soit une hausse de 5,3 %. Voici le tableau de ses huit KPI sur les deux exercices.
| KPI | Année N-1 | Année N | Lecture |
|---|---|---|---|
| Croissance du chiffre d'affaires | — | +5,3 % | Favorable |
| Taux d'excédent brut d'exploitation | 13,0 % (494 000 €) | 12,0 % (480 000 €) | −1 point |
| Délai clients | 54 jours | 60 jours | +6 jours |
| Délai fournisseurs | 60 jours | 60 jours | Stable |
| Durée de stockage | 47 jours | 54 jours | +7 jours |
| Trésorerie nette | 260 000 € | 150 000 € | −42 % |
| Dette nette ÷ excédent brut d'exploitation | 1,1 an | 1,6 an | +0,5 an |
| Autonomie financière | 40,0 % | 39,5 % | Stable |
Si l'on s'en tenait à la croissance du chiffre d'affaires, l'année serait bonne. Le tableau complet nuance fortement ce diagnostic. L'excédent brut d'exploitation baisse en valeur, de 494 000 € à 480 000 €, malgré des ventes en hausse : l'entreprise vend plus et gagne légèrement moins. Les clients paient six jours plus tard et les stocks s'allongent de sept jours, ce qui immobilise du cash. La trésorerie nette fond de 42 %. Enfin, la dette nette représente maintenant 1,6 année d'excédent brut d'exploitation contre 1,1 année, signe que l'entreprise s'est davantage endettée pour financer son cycle. L'autonomie financière, quasi stable, rassure sur la structure globale, mais elle évolue lentement et ne signale pas ces tensions.
Chacun de ces quatre signaux, pris isolément, passerait inaperçu. Ensemble, ils racontent une histoire cohérente : une croissance financée par du cash et de la dette, et non par du résultat. C'est l'intérêt de la lecture croisée des KPI. Pour approfondir la décomposition du résultat, voir notre guide sur le logiciel d'analyse financière.

Comment fixer des seuils d'alerte raisonnables
Un KPI sans seuil oblige le dirigeant à interpréter chaque variation. Un KPI avec seuil déclenche une réaction. La méthode la plus simple repose sur trois repères : la valeur de l'an dernier, la valeur visée par l'entreprise et un écart toléré. Par exemple, pour le délai clients : référence de 54 jours, objectif de 55 jours, alerte au-delà de 60 jours. Pour le taux d'excédent brut d'exploitation : référence de 13 %, objectif de 13 %, alerte en dessous de 11,5 %.
Deux principes évitent les seuils absurdes. Le premier est de partir de l'historique de l'entreprise plutôt que de moyennes sectorielles : l'histoire propre à l'entreprise intègre sa saisonnalité, son modèle et sa clientèle. Le second est de réviser les seuils une fois par an, à la clôture, en tenant compte des évolutions de l'activité. Un seuil figé pendant trois ans devient une fiction. Pour relier ces seuils à un budget, notre article sur le logiciel de contrôle de gestion détaille la comparaison au prévisionnel.
Combien de KPI suivre, et à quelle fréquence
La tentation est de suivre tout ce qui se calcule. L'expérience de terrain montre le contraire : plus il y a d'indicateurs, moins ils sont lus. Une règle simple consiste à retenir deux KPI par famille, soit huit au total, comme dans notre exemple. Une TPE se contentera de cinq, comme le décrit notre guide sur le logiciel de pilotage pour TPE. Une entreprise plus grande ajoutera des indicateurs par activité, mais garde un socle commun de huit à dix.
- Chaque mois : croissance, taux d'excédent brut d'exploitation, trésorerie nette, délai clients
- Chaque trimestre : durée de stockage, délai fournisseurs, besoin en fonds de roulement
- À la clôture : autonomie financière, dette nette, rentabilité sur capitaux investis
Cette répartition évite de passer du temps sur des indicateurs qui bougent peu, et concentre l'attention mensuelle sur ceux qui annoncent les tensions.
Six critères pour choisir un logiciel de KPI financiers
- Les KPI sont-ils calculés à partir de la comptabilité ? Un calcul alimenté par les écritures garantit la cohérence avec les comptes de l'expert-comptable
- La méthode de calcul est-elle expliquée ? Un chiffre dont on ignore la formule ne peut pas être discuté avec un banquier ou un associé
- La comparaison avec l'exercice précédent est-elle automatique ? Sans elle, l'outil ne fait que de l'affichage
- Peut-on choisir et limiter les indicateurs ? Un outil qui impose cinquante indicateurs noie le dirigeant
- Les alertes sont-elles paramétrables ? Un seuil adapté à l'entreprise vaut mieux qu'un seuil générique
- L'outil est-il lisible sans formation et consultable sur mobile ? Un KPI qui n'est pas ouvert ne sert à rien
Notre guide sur le logiciel de gestion financière pour PME situe cette famille d'outils parmi les autres, et le comparatif logiciel de reporting financier détaille la restitution aux associés et aux banques.
Ce que MySpectre calcule, et ce qu'il laisse à votre analyse
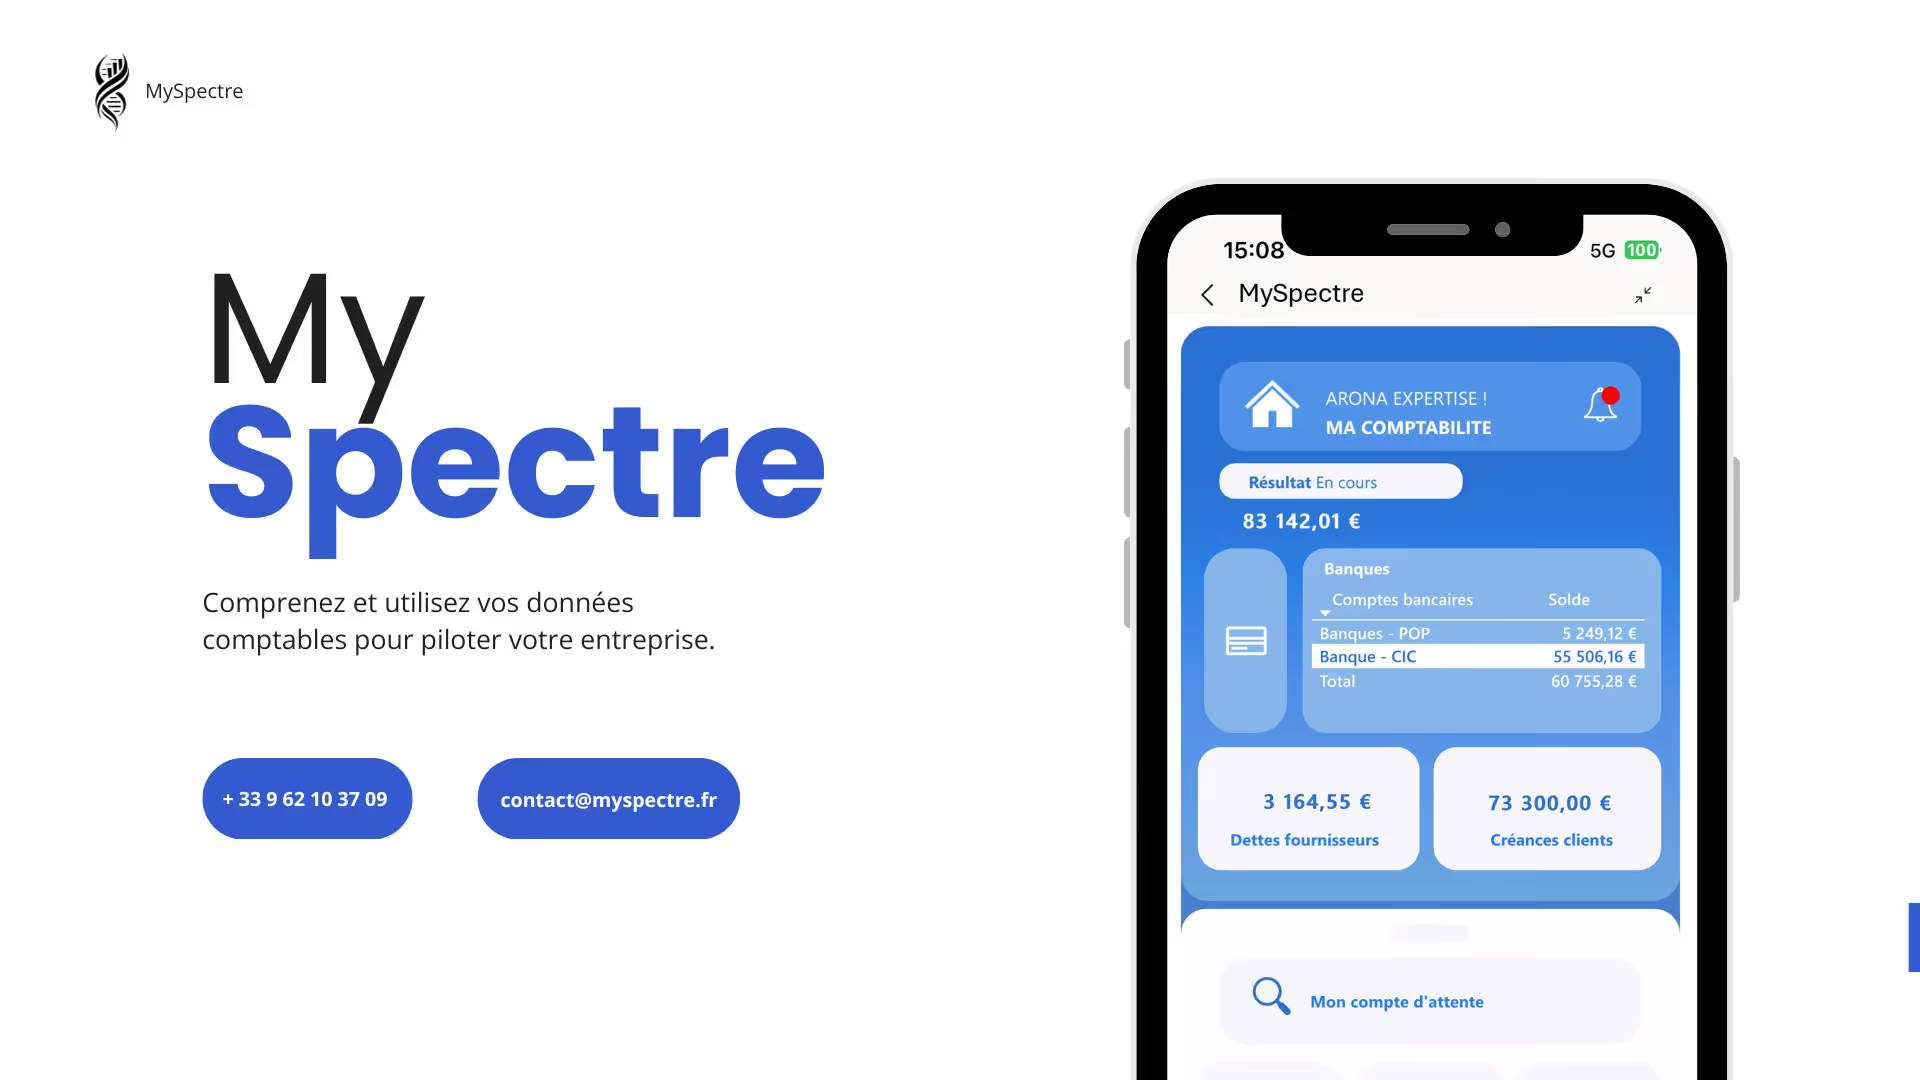
MySpectre est un outil de pilotage financier branché sur la comptabilité. Son module KPI calcule l'excédent brut d'exploitation, le besoin en fonds de roulement, le fonds de roulement net global, la masse salariale et la trésorerie nette. Son module Comptable intègre vos écritures (fichier des écritures comptables, journaux, balances) et fait apparaître le chiffre d'affaires, les charges, la marge et le résultat d'exploitation, mois par mois, avec une analyse pluriannuelle qui compare chaque période à l'exercice précédent. Ces indicateurs couvrent les familles de la croissance et de la rentabilité, de la liquidité et de la structure. En revanche, MySpectre ne calcule pas automatiquement les délais clients et fournisseurs ni la durée de stockage : ces indicateurs se calculent à partir des balances, avec votre expert-comptable. L'outil se consulte depuis un ordinateur, une tablette ou un mobile, et l'offre avec coaching prévoit un point trimestriel avec un expert-comptable pour interpréter les écarts. MySpectre ne remplace ni le logiciel comptable ni l'outil de facturation. Il a été conçu par le cabinet d'expertise comptable Arona Expertise. Notre guide sur le logiciel de suivi financier détaille cette approche.
Mettre en place ses KPI en trois étapes
- Étape 1 : choisir huit KPI, deux par famille. Écrire pour chacun sa formule, sa source comptable et la décision qu'il éclaire
- Étape 2 : relever les valeurs de l'an dernier et fixer les seuils. Une référence, un objectif, un seuil d'alerte pour chaque indicateur
- Étape 3 : planifier la lecture. Les KPI mensuels en revue courte, les trimestriels et annuels en point avec l'expert-comptable
Cette mise en place demande un à deux mois. Le travail le plus utile est la première étape : écrire la formule et la source de chaque indicateur évite les discussions ultérieures sur ce qu'il mesure. Quand le dirigeant, l'expert-comptable et le banquier parlent du même chiffre, la décision s'accélère.
Les erreurs à éviter
La première erreur est de suivre trop d'indicateurs, dont la plupart ne déclenchent aucune action. La deuxième est de mélanger les bases de calcul : un délai clients calculé en hors taxes d'un côté et en toutes taxes comprises de l'autre n'est comparable à rien. La troisième est de lire un KPI seul : le taux de marge qui monte peut s'accompagner d'une baisse de volume, la trésorerie qui monte peut venir d'un emprunt. La lecture croisée est la seule fiable.
La quatrième erreur est de copier des seuils génériques sans les confronter à l'historique de l'entreprise. La cinquième est de changer de méthode de calcul en cours de route, ce qui rend les comparaisons illisibles. La sixième est d'ignorer la qualité des données : des KPI calculés sur une comptabilité en retard ou incomplète sont faux, quelle que soit la qualité du logiciel. Enfin, beaucoup de dirigeants s'arrêtent au constat. Un KPI qui sort du cadre appelle une décision datée ou une vérification, sans quoi le suivi ne sert qu'à documenter les dégradations. Pour relier ces indicateurs à la rentabilité, voir aussi notre article sur le logiciel de suivi de la rentabilité.
Ce qu'il faut retenir
- Un KPI financier est lié à une décision, comparable, régulier et actionnable ; le reste est de l'affichage
- Quatre familles à couvrir : croissance et rentabilité, cycle d'exploitation, liquidité, structure et endettement
- Huit KPI suffisent à un socle solide, avec une formule et une source comptable écrites pour chacun
- Dans l'exemple, le chiffre d'affaires progresse de 5,3 % mais l'excédent brut d'exploitation baisse, les délais clients s'allongent de 6 jours et la trésorerie nette recule de 42 %
- Les seuils d'alerte se fixent à partir de l'historique de l'entreprise et se révisent chaque année
- La qualité des KPI dépend d'abord de la qualité de la comptabilité qui les alimente
FAQ : Logiciel KPI financiers
Tout KPI est un indicateur, mais tous les indicateurs ne sont pas des KPI. Un KPI est choisi parce qu'il éclaire une décision importante, qu'il est comparé à une référence et suivi à rythme régulier. Un indicateur qui ne déclenche jamais d'action n'est qu'un chiffre de plus.
Entre cinq et dix pour la plupart des PME. Au-delà, la lecture devient difficile et les indicateurs se banalisent. Une bonne règle consiste à en retenir deux par grande famille : rentabilité, cycle d'exploitation, liquidité et structure.
Les deux ont leur intérêt. Le mois isolé réagit vite mais subit la saisonnalité et les décalages de facturation. Le cumul depuis le début de l'exercice ou sur douze mois lisse ces effets. Le plus important est de comparer des périodes de même nature d'une année sur l'autre.
Il n'y en a pas un seul : tout dépend de la situation de l'entreprise. Une entreprise en croissance surveillera surtout la trésorerie et le besoin en fonds de roulement ; une entreprise mature, sa marge et sa rentabilité ; une entreprise endettée, sa capacité de remboursement.
Oui au départ, si les formules sont documentées et les données mises à jour chaque mois. Les limites apparaissent avec la ressaisie, les erreurs de formule et la dépendance à son auteur. Un outil branché sur la comptabilité réduit ces risques et garantit la régularité du calcul.
À lire aussi
Découvrir MySpectre
MySpectre se branche sur votre comptabilité pour suivre chaque mois votre chiffre d'affaires, votre marge, votre résultat et votre trésorerie, comparés à l'exercice précédent.
Découvrir MySpectre →Article rédigé par MySpectre, outil français de pilotage financier ; conceptualisé, développé et codé par le cabinet d'expertise comptable Arona Expertise.
Mis à jour en octobre 2026


